 資格道場
📄 本試験 過去問題
FP3級 学科試験 2026年5月
60問 ・ 目安 正答率60%
FP3級(ファイナンシャルプランナー)の2026年5月 学科試験で実際に出題された全60問を、1問ずつその場で答え合わせしながら演習できます。合否の目安は正答率60%(演習の目安)。各問に正解と、なぜその選択肢になるのかの解説を付けています。
本試験の合格基準:学科試験は60点満点中36点以上で合格(60問・90分・多肢選択式)。
この回:基準は学科60点満点中36点以上(日本FP協会の試験要綱)。
出典:日本FP協会 2級・3級ファイナンシャル・プランニング技能検定(資産設計提案業務)試験要綱(2026.7.1)4. 試験時間・問題数と出題形式・合格基準。このページの「目安 正答率60%」は演習の目安で、本試験の採点方法とは異なります。
この回は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) が公開する本試験問題を、当サイトがその場で答え合わせできる一問一答形式に再編し、公式には付いていない「正解の根拠・各選択肢の解き方」の解説を追記したものです。原題の出典は各問に明記しています。
過去問の解答結果は学習記録・段位には反映されません。過去問は出題当時の法令・制度にもとづく問題を含むため、段位は継続して最新化している一問一答・模擬試験だけで判定しています。過去問を解かなくても段位で不利になることはありませんので、実力試しとして気軽にお使いください。
この回の問題は,令和7年4月1日(2025年4月1日)現在で効力のある法令にもとづいて作成されています(原本の注記)。それ以降の法改正により、現行の条文・数値と異なる場合があります。
問 1
ファイナンシャル・プランナーが顧客と投資顧問契約を締結し、当該契約に基づき金融商品取引法で定める投資助言・代理業を行うためには、金融商品取引業者として内閣総理大臣の登録を受けなければならない。
正解:○
投資顧問契約に基づき投資助言・代理業を行うには、金融商品取引法上、金融商品取引業者として内閣総理大臣の登録を受ける必要があり、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問1
報告ありがとうございました。内容を確認します。
問 2
労働者災害補償保険の保険料は、その全額を事業主が負担する。
正解:○
労働者災害補償保険(労災保険)の保険料は、その全額を事業主が負担し、労働者の負担はないため正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問2
報告ありがとうございました。内容を確認します。
問 3
国民年金の第1号被保険者である学生が、学生納付特例制度を利用するためには、学生本人および世帯主の前年の所得が一定額以下でなければならない。
正解:×
学生納付特例制度は、学生本人の前年所得のみが所得要件の対象で、世帯主(親)の所得は問われない。世帯主の所得も要件とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問3
報告ありがとうございました。内容を確認します。
問 4
確定拠出年金の個人型年金の老齢給付金は、年金として受け取る代わりに、一時金として一括で受け取ることができる。
正解:○
確定拠出年金(iDeCo)の老齢給付金は、年金(分割)のほか一時金として一括受取り、または両者の併用も選択でき、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問4
報告ありがとうございました。内容を確認します。
問 5
中小企業退職金共済の掛金は、その全額を事業主が負担し、掛金の一部を従業員に負担させることはできない。
正解:○
中小企業退職金共済(中退共)の掛金は事業主が全額負担し、従業員に一部でも負担させることはできないため正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問5
報告ありがとうございました。内容を確認します。
問 6
生命保険の契約者は、契約者貸付制度を利用することにより、契約している生命保険の死亡保険金額を上限として、保険会社から貸付を受けることができる。
正解:×
契約者貸付制度で借入れできる上限は死亡保険金額ではなく、解約返戻金の一定範囲内(一般に7〜9割程度)である。死亡保険金額を上限とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問6
報告ありがとうございました。内容を確認します。
問 7
収入保障保険の死亡保険金を一時金で受け取る場合の受取額は、一般に、年金形式で受け取る場合の受取総額よりも少なくなる。
正解:○
収入保障保険を一時金で受け取ると、将来分を割り引くため、年金形式で受け取る総額よりも一般に少なくなり、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問7
報告ありがとうございました。内容を確認します。
問 8
個人年金保険(確定年金)では、年金支払開始日以降、被保険者が生存している場合に限り、年金が支払われる。
正解:×
確定年金は、被保険者の生死にかかわらず契約で定めた期間中は年金(死亡時は遺族へ)が支払われる。「生存している場合に限り」は有期年金の説明で誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問8
報告ありがとうございました。内容を確認します。
問 9
居住用建物を対象とした火災保険では、地震で居住用建物が倒壊することによって被った損害は、補償の対象とならない。
正解:○
火災保険では、地震・噴火・津波を原因とする損害(地震による倒壊等)は対象外で、補償には地震保険が必要なため正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問9
報告ありがとうございました。内容を確認します。
問 10
自動車保険の車両保険では、被保険自動車が洪水により水没したことによって被った損害は、補償の対象とならない。
正解:×
車両保険では、洪水による水没(水災)は補償の対象となる。補償の対象とならないとする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問10
報告ありがとうございました。内容を確認します。
問 11
日本銀行の公開市場操作における売りオペレーションには、市中の資金量を増加させ、
金利の低下を促す効果がある。
正解:×
売りオペレーションは市中資金を吸収して資金量を減少させ、金利上昇を促す。資金量を増加させ金利低下を促すのは買いオペで、記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問11
報告ありがとうございました。内容を確認します。
問 12
上場投資信託(ETF)は、非上場の投資信託と異なり、運用管理費用(信託報酬)は徴収されない。
正解:×
ETF(上場投資信託)も保有中は運用管理費用(信託報酬)が徴収される。徴収されないとする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問12
報告ありがとうございました。内容を確認します。
問 13
個人向け国債は、適用利率の下限が年0.05%とされ、最低1万円から1万円単位で購入することができる。
正解:○
個人向け国債は適用利率の下限が年0.05%、購入は最低1万円から1万円単位であり、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問13
報告ありがとうございました。内容を確認します。
問 14
日経平均株価は、東京証券取引所のプライム市場に上場する全銘柄を対象として算出される株価指標である。
正解:×
日経平均株価はプライム市場上場銘柄から選定された225銘柄を対象とする指標で、全銘柄対象ではない。全銘柄対象とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問14
報告ありがとうございました。内容を確認します。
問 15
消費者契約法によれば、事業者が消費者に重要事項について事実と異なることを告げ、
消費者がその内容が事実であると誤認したことによって消費者契約の申込みを行った場合、消費者は、当該消費者契約の申込みを取り消すことができるとされている。
正解:○
消費者契約法では、事業者が重要事項について事実と異なることを告げ、消費者が誤認して契約を申し込んだ場合、その申込みを取り消すことができ、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問15
報告ありがとうございました。内容を確認します。
問 16
所得税において、源泉分離課税の対象となる所得については、他の所得金額と合計せず、分離して税額を計算し、確定申告によりその税額を納める。
正解:×
源泉分離課税は源泉徴収だけで課税関係が完結し、確定申告は不要である。確定申告により納税するとする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問16
報告ありがとうございました。内容を確認します。
問 17
所得税において、公的年金等に係る雑所得の金額は、その年中の公的年金等の収入金額から公的年金等控除額を控除して計算する。
正解:○
公的年金等に係る雑所得は、公的年金等の収入金額から公的年金等控除額を差し引いて計算し、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問17
報告ありがとうございました。内容を確認します。
問 18
所得税において、総合課税の対象となる譲渡所得のうち、長期譲渡所得の金額は、その2分の1相当額を他の所得金額と合計して税額を計算する。
正解:○
総合課税の譲渡所得のうち長期譲渡所得(取得後5年超)は、その2分の1相当額を他の所得と合算して課税され、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問18
報告ありがとうございました。内容を確認します。
問 19
所得税において、青色申告書を提出した年分に生じた純損失の金額(損益通算してもなお控除しきれない損失の金額)は、その損失が生じた年分の翌年以降、最長で10年間繰り越すことができる。
正解:×
青色申告者の純損失の繰越控除期間は翌年以後最長3年間である。最長10年間とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問19
報告ありがとうございました。内容を確認します。
問 20
所得税において、基礎控除の控除額は、納税者の合計所得金額の多寡にかかわらず、
58万円である。
正解:×
基礎控除は合計所得金額が一定額以下で58万円だが、所得が高いほど段階的に減額され、一定額超で0円となる。「多寡にかかわらず58万円」とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問20
報告ありがとうございました。内容を確認します。
問 21
土地および家屋に係る固定資産税評価額は、原則として、3年ごとの基準年度において評価替えが行われる。
正解:○
固定資産税評価額は、原則として3年ごとの基準年度に評価替えが行われ、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問21
報告ありがとうございました。内容を確認します。
問 22
借地借家法によれば、定期建物賃貸借契約(定期借家契約)は、賃貸借期間として1年未満の期間を定めることができない。
正解:×
定期借家契約は1年未満の契約期間も有効に定められる(普通借家と異なる)。1年未満を定められないとする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問22
報告ありがとうございました。内容を確認します。
問 23
農地法によれば、市街化区域内にある農地を自宅の建築を目的として宅地に転用する場合、あらかじめ農業委員会に届出をすれば、都道府県知事等の許可は不要である。
正解:○
市街化区域内の農地を宅地に転用する場合、あらかじめ農業委員会へ届出をすれば都道府県知事等の許可は不要で、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問23
報告ありがとうございました。内容を確認します。
問 24
土地や家屋に係る固定資産税は、毎年4月1日現在において固定資産課税台帳に登録されている所有者に対して課される税金である。
正解:×
固定資産税は毎年1月1日現在で固定資産課税台帳に登録された所有者に課される。4月1日現在とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問24
報告ありがとうございました。内容を確認します。
問 25
土地の有効活用において、事業受託方式は、有効活用の企画、建設会社の選定、建設資金の拠出および土地上に建設された建物の管理・運営のすべてをデベロッパーが行う土地活用の方式である。
正解:×
事業受託方式では建設資金の調達(拠出)は土地所有者が行い、デベロッパーは企画・建設・管理運営を受託する。資金拠出まですべてをデベロッパーが行うとする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問25
報告ありがとうございました。内容を確認します。
問 26
「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」は、受贈者の贈与を受けた年の年分の所得税に係る合計所得金額が2,000万円を超える場合、適用を受けることができない。
正解:○
住宅取得等資金贈与の非課税は、受贈者のその年分の合計所得金額が2,000万円を超えると適用を受けられず、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問26
報告ありがとうございました。内容を確認します。
問 27
相続人が被相続人の配偶者および兄弟姉妹である場合、配偶者の遺留分の額は、遺留分を算定するための財産の価額の2分の1相当額となる。
正解:○
相続人が配偶者と兄弟姉妹の場合、兄弟姉妹に遺留分はなく、総体的遺留分(財産価額の2分の1)はすべて配偶者に帰属するため、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問27
報告ありがとうございました。内容を確認します。
問 28
相続が開始した年の前年に被相続人から暦年課税による贈与により取得した財産は、
その受贈者が相続または遺贈により財産を取得しなかった場合であっても、原則として、
相続税の課税対象となる。
正解:×
相続開始前の暦年贈与財産の生前贈与加算の対象となるのは、相続または遺贈により財産を取得した者に限られる。取得しなかった場合でも課税対象とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問28
報告ありがとうございました。内容を確認します。
問 29
相続税額の計算上、被相続人の配偶者や子は相続税額の2割加算の対象とならず、被相続人の父母や兄弟姉妹は相続税額の2割加算の対象となる。
正解:×
2割加算の対象外は配偶者および一親等の血族(子・父母)で、父母は加算の対象とならない。父母を加算対象とする記述は誤り。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問29
報告ありがとうございました。内容を確認します。
問 30
相続人が限定承認または相続の放棄をしようとするときは、原則として、自己のために相続の開始があったことを知った時から3カ月以内に、家庭裁判所にその旨を申述しなければならない。
正解:○
限定承認または相続放棄は、原則として自己のために相続の開始があったことを知った時から3カ月以内に家庭裁判所へ申述する必要があり、記述のとおりで正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問30
報告ありがとうございました。内容を確認します。
問 31
キャッシュフロー表の作成において、一般に、各年次の金融資産残高は、「( )」
の算式により計算された金額を計上する。
正解:1
各年次の金融資産残高は「前年末の残高×(1+運用利率)+当年の年間収支」で計算する。前年末残高をまず1年間運用し、そこへ当年の収支を加える順序が正しいため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問31
報告ありがとうございました。内容を確認します。
問 32
公的介護保険の第2号被保険者は、市町村または特別区の区域内に住所を有する
( ① )以上( ② )未満の医療保険加入者である。
正解:2
公的介護保険の第2号被保険者は、市町村の区域内に住所を有する40歳以上65歳未満の医療保険加入者であるため、①40歳・②65歳の2が正しい(65歳以上は第1号被保険者)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問32
報告ありがとうございました。内容を確認します。
問 33
国民年金の付加保険料に係る保険料納付済期間を有する者が、65歳から老齢基礎年金を受給する場合、付加年金の額は、( )に付加保険料に係る保険料納付済期間の月数を乗じて得た額となる。
正解:1
付加年金の額は「200円×付加保険料納付済月数」で計算する(付加保険料は月額400円で、その半額の200円が年金として毎年上乗せされる)ため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問33
報告ありがとうございました。内容を確認します。
問 34
遺族厚生年金の額(中高齢寡婦加算額および経過的寡婦加算額を除く)は、原則として、死亡した者の厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の( )相当額である。
正解:3
遺族厚生年金の額は、原則として死亡した者の老齢厚生年金の報酬比例部分の額の4分の3相当額であるため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問34
報告ありがとうございました。内容を確認します。
問 35
日本政策金融公庫の教育一般貸付(国の教育ローン)の融資金利は( ① )であり、
返済期間は最長で( ② )である。
正解:3
日本政策金融公庫の教育一般貸付(国の教育ローン)の融資金利は固定金利であり、返済期間は最長20年であるため、①固定金利・②20年の3が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問35
報告ありがとうございました。内容を確認します。
問 36
保険法によれば、保険給付を請求する権利および保険料の返還を請求する権利は、これらを行使することができる時から( )行使しないときは、時効によって消滅する。
正解:3
保険法上、保険給付請求権および保険料返還請求権は、これらを行使できる時から3年間行使しないと時効消滅するため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問36
報告ありがとうございました。内容を確認します。
問 37
保険業法上、生命保険契約を申し込んだ者は、原則として、契約の申込日または契約の申込みの撤回に関する事項を記載した書面の交付日のいずれか遅い日から、その日を含めて( ① )以内であれば、( ② )によりその申込みの撤回を行うことができる。
正解:1
生命保険のクーリング・オフは、申込日または書面交付日のいずれか遅い日からその日を含めて8日以内に、書面または電磁的記録により行えるため、①8日・②書面または電磁的記録の1が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問37
報告ありがとうございました。内容を確認します。
問 38
スーパーマーケットを経営する企業が、店舗内で調理・販売した食品が原因で食中毒を発生させ、顧客に対して法律上の損害賠償責任を負担することによって被る損害を補償する保険として、( )がある。
正解:1
調理・販売した食品による食中毒で、引き渡した生産物に起因する賠償責任を補償するのは生産物賠償責任保険(PL保険)であるため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問38
報告ありがとうございました。内容を確認します。
問 39
リビング・ニーズ特約は、被保険者の余命が( )以内と判断された場合に、所定の範囲内で死亡保険金の一部または全部を生前に受け取ることができる特約である。
正解:1
リビング・ニーズ特約は、被保険者の余命が6カ月以内と判断された場合に死亡保険金の一部または全部を生前に受け取れる特約であるため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問39
報告ありがとうございました。内容を確認します。
問 40
個人事業主であるAさんが所有する事業用建物が火災により焼失し、契約者(=保険料負担者)がAさん、保険の対象が当該建物である火災保険からAさんが受け取った保険金は、( )である。
正解:1
保険の対象である資産(建物)の損害を補償する火災保険金は、損失の補填にすぎず所得を構成しないため非課税であり、正解は1(事業用建物でも同様)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問40
報告ありがとうございました。内容を確認します。
問 41
表面利率(クーポンレート)2%、残存期間5年の固定利付債券を額面100円当たり104円で購入した場合の最終利回り(年率・単利)は、( )である。なお、税金等は考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入している。
正解:1
最終利回り={2+(100-104)÷5}÷104×100=(2-0.8)÷104×100=1.2÷104×100≒1.15%であるため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問41
報告ありがとうございました。内容を確認します。
問 42
下記の〈X社のデータ〉に基づいて計算したX社の配当性向は( ① )、配当利回りは( ② )である。
〈X社のデータ〉
株 価 : 2,000円
1株当たり年間配当金 : 40円
1株当たり純利益 : 100円
1株当たり純資産 : 1,000円
正解:3
配当性向=1株当たり配当金÷1株当たり純利益=40÷100=40%、配当利回り=1株当たり配当金÷株価=40÷2,000=2%であるため、①40%・②2%の3が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問42
報告ありがとうございました。内容を確認します。
問 43
ポートフォリオの期待収益率は、組み入れた各資産の期待収益率を組入比率で加重平均した値( ① )、ポートフォリオのリスク(標準偏差)は、ポートフォリオに組み入れた各資産のリスク(標準偏差)を組入比率で加重平均した値( ② )。
正解:3
ポートフォリオの期待収益率は各資産の期待収益率を組入比率で加重平均した値と等しくなるが、リスク(標準偏差)は分散投資効果により加重平均した値以下となるため、①となり・②以下となるの3が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問43
報告ありがとうございました。内容を確認します。
問 44
NISAの「成長投資枠」や「つみたて投資枠」を利用して購入した株式投資信託等の非課税保有期間は、( )である。
正解:3
2024年開始の新NISAでは、つみたて投資枠・成長投資枠のいずれも非課税保有期間は無期限(制限なし)であるため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問44
報告ありがとうございました。内容を確認します。
問 45
預金保険制度により全額が保護される決済用預金とは、「( ① )、預金者が払戻しをいつでも請求できる、( ② )を提供できる」という3つの要件を満たす預金である。
正解:1
全額保護される決済用預金は「無利息・いつでも払戻し請求できる・決済サービスを提供できる」の3要件を満たす預金であるため、①無利息・②決済サービスの1が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問45
報告ありがとうございました。内容を確認します。
問 46
給与所得者が30年間勤務した会社を定年退職し、退職金2,500万円の支給を受けた場合、
所得税における退職所得の金額の計算上、退職所得控除額は( )となる。
正解:2
勤続20年超のため退職所得控除額=800万円+70万円×(30年-20年)=800万円+700万円=1,500万円であるため、正解は2。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問46
報告ありがとうございました。内容を確認します。
問 47
所得税において、確定拠出年金の個人型年金に加入して支払った掛金は、( )の対象となる。
正解:3
確定拠出年金の個人型年金(iDeCo)に加入者が支払った掛金は、全額が小規模企業共済等掛金控除の対象となるため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問47
報告ありがとうございました。内容を確認します。
問 48
所得税において、控除対象扶養親族のうち、その年の12月31日時点の年齢が19歳以上
23歳未満である特定扶養親族に係る扶養控除の控除額は、特定扶養親族1人につき
( )である。
正解:3
12月31日時点で19歳以上23歳未満の特定扶養親族に係る扶養控除額は1人につき63万円であるため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問48
報告ありがとうございました。内容を確認します。
問 49
住宅ローンを利用して認定長期優良住宅を新築し、新たに所得税における住宅借入金等特別控除の適用を受ける場合、控除額の計算上、住宅借入金の年末残高に乗じる控除率は( )である。
正解:1
認定長期優良住宅を新築取得して住宅借入金等特別控除の適用を受ける場合、年末残高に乗じる控除率は0.7%であるため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問49
報告ありがとうございました。内容を確認します。
問 50
所得税において、事業所得を生ずべき事業を営む青色申告者が所定の要件を満たした場合、事業所得の金額の計算上、控除することができる青色申告特別控除額は、最高で
( )である。
正解:2
青色申告者が正規の簿記により記帳し、e-Taxによる申告等の要件を満たした場合の青色申告特別控除額は最高65万円であるため、正解は2。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問50
報告ありがとうございました。内容を確認します。
問 51
民法によれば、不動産の売買契約において、売主が200万円の解約手付を受領した場合、売主は、買主が契約の履行に着手するまでは、買主に( )を現実に提供することで、契約の解除をすることができる。
正解:3
解約手付が交付された場合、売主は手付の倍額を現実に提供して契約を解除できる。200万円受領のため倍額の400万円を提供する必要があり、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問51
報告ありがとうございました。内容を確認します。
問 52
下記の200㎡の土地に建築面積100㎡、延べ面積150㎡の木造2階建ての住宅を建築した場合、当該住宅の容積率は( )である。
正解:2
容積率=延べ面積÷敷地面積=150㎡÷200㎡=75%であるため、正解は2。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問52
報告ありがとうございました。内容を確認します。
問 53
建物の区分所有等に関する法律(区分所有法)によれば、集会の決議によって選任された管理者は、少なくとも( )集会を招集しなければならない。
正解:3
区分所有法上、管理者は少なくとも毎年1回、集会を招集しなければならないため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問53
報告ありがとうございました。内容を確認します。
問 54
相続により取得した土地について、「相続財産に係る譲渡所得の課税の特例」(相続税の取得費加算の特例)の適用を受けるためには、当該土地を、当該相続の開始があった日の翌日から相続税の申告期限の翌日以後( )を経過する日までの間に譲渡しなければならない。
正解:3
相続税の取得費加算の特例は、相続開始があった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡することが要件であるため、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問54
報告ありがとうございました。内容を確認します。
問 55
個人が居住用財産を買い換えて、「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」の適用を受けた場合、買換資産の取得費は譲渡資産の取得費を( ① )、
買換資産の取得時期は譲渡資産の取得の日を( ② )。
正解:1
特定居住用財産の買換え特例では、買換資産の取得費は譲渡資産の取得費を引き継ぐが、取得時期は引き継がず新たに取得した日となるため、①引き継ぎ・②引き継がないの1が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問55
報告ありがとうございました。内容を確認します。
問 56
2024年1月1日以後に贈与により取得した財産について相続時精算課税の適用を受ける場合、贈与税額の計算上、贈与税の課税価格から基礎控除額として最高で( ① )、
特別控除額として特定贈与者ごとに最高で( ② )を控除することができる。
正解:3
2024年1月1日以後の相続時精算課税では、贈与税の課税価格から基礎控除として最高110万円、特別控除として特定贈与者ごとに最高2,500万円を控除できるため、①110万円・②2,500万円の3が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問56
報告ありがとうございました。内容を確認します。
問 57
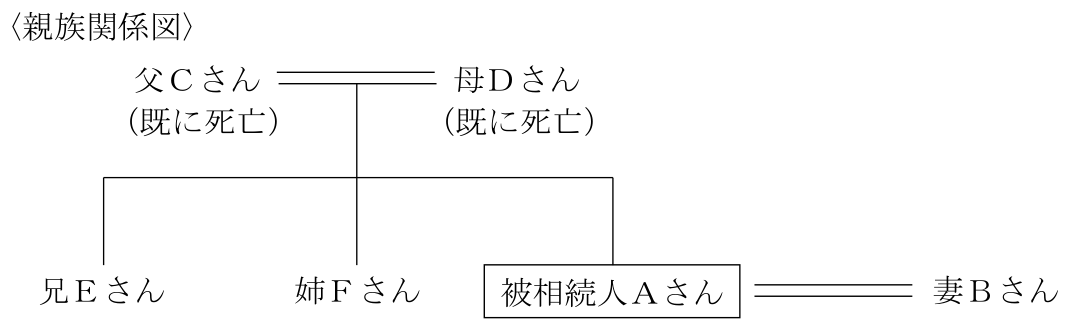
下記の〈親族関係図〉において、Aさんの相続における兄Eさんの法定相続分は、( )である。なお、父Cさんと母Dさんは、Aさんの相続開始前に死亡している。
正解:3
Aに子がなく直系尊属も死亡しているため、相続人は配偶者Bと兄弟姉妹(兄E・姉F)。配偶者3/4、兄弟姉妹1/4を2人で均分するため兄Eは1/4×1/2=8分の1であり、正解は3。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問57
報告ありがとうございました。内容を確認します。
問 58
相続開始時に保険事故が発生していない生命保険契約に関する権利の相続税評価額は、原則として、( )によって評価する。
正解:1
相続開始時に保険事故が発生していない生命保険契約に関する権利は、原則として解約返戻金の額で評価するため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問58
報告ありがとうございました。内容を確認します。
問 59
借地権(定期借地権等を除く)の目的となっている宅地の相続税評価額は、その自用地としての価額が1億円、借地権割合が60%である場合、原則として、( )となる。
正解:1
貸宅地(借地権の目的となっている宅地)の評価額=自用地価額×(1-借地権割合)=1億円×(1-0.6)=4,000万円であるため、正解は1。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問59
報告ありがとうございました。内容を確認します。
問 60
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における貸付事業用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができる。
正解:1
貸付事業用宅地等に該当する場合、200㎡を限度面積として評価額の50%相当額を減額できるため、①200㎡・②50%の1が正しい。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問60
報告ありがとうございました。内容を確認します。
この回の最終更新:
掲載の過去問題は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) の著作物です。同機関が公表する試験問題を、教育目的での利用に許諾・使用料を要しないとする同機関の方針に従い、出典を明記して掲載しています。無断転載を許可するものではありません。解説は当サイトが独自に作成したものです。