 資格道場
📄 本試験 過去問題
FP3級 学科試験 2024年5月
60問 ・ 目安 正答率60%
FP3級(ファイナンシャルプランナー)の2024年5月 学科試験で実際に出題された全60問を、1問ずつその場で答え合わせしながら演習できます。合否の目安は正答率60%(演習の目安)。各問に正解と、なぜその選択肢になるのかの解説を付けています。
本試験の合格基準:学科試験は60点満点中36点以上で合格(60問・90分・多肢選択式)。
この回:基準は学科60点満点中36点以上(日本FP協会の試験要綱)。
出典:日本FP協会 2級・3級ファイナンシャル・プランニング技能検定(資産設計提案業務)試験要綱(2026.7.1)4. 試験時間・問題数と出題形式・合格基準。このページの「目安 正答率60%」は演習の目安で、本試験の採点方法とは異なります。
この回は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) が公開する本試験問題を、当サイトがその場で答え合わせできる一問一答形式に再編し、公式には付いていない「正解の根拠・各選択肢の解き方」の解説を追記したものです。原題の出典は各問に明記しています。
過去問の解答結果は学習記録・段位には反映されません。過去問は出題当時の法令・制度にもとづく問題を含むため、段位は継続して最新化している一問一答・模擬試験だけで判定しています。過去問を解かなくても段位で不利になることはありませんので、実力試しとして気軽にお使いください。
この回の問題は,令和5年4月1日(2023年4月1日)現在で効力のある法令にもとづいて作成されています(原本の注記)。それ以降の法改正により、現行の条文・数値と異なる場合があります。
問 1
ファイナンシャル・プランナーは、職業倫理上、顧客情報に関する守秘義務を厳守しなければならない。
正解:○
○。FP・FPプランナーは職業倫理上、業務で知り得た顧客情報を正当な理由なく第三者に漏らしてはならず、守秘義務を厳守する必要があります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問1
報告ありがとうございました。内容を確認します。
問 2
正当な理由がなく自己の都合により退職した者に対する雇用保険の基本手当は、待期期間の満了後4カ月間は支給されない。
正解:×
×。正当な理由がない自己都合退職の場合、待期期間(7日間)満了後の給付制限期間は原則2カ月間(5年間に2回まで、3回目以降は3カ月)です。「4カ月間」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問2
報告ありがとうございました。内容を確認します。
問 3
国民年金の第1号被保険者とは、日本国内に住所を有する20歳以上65歳未満の者であって、国民年金の第2号被保険者および第3号被保険者のいずれにも該当しない者をいう。
正解:×
×。第1号被保険者は日本国内に住所を有する20歳以上60歳未満の者で、第2号・第3号のいずれにも該当しない者です。「65歳未満」が誤りで、正しくは「60歳未満」です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問3
報告ありがとうございました。内容を確認します。
問 4
国民年金の第2号被保険者である公務員が確定拠出年金の個人型年金に加入する場合、
掛金の拠出限度額は年額14万4,000円である。
正解:○
○。この問題が出題された2024年5月の時点では、国民年金第2号被保険者である公務員がiDeCo(個人型確定拠出年金)に加入する場合の掛金の拠出限度額は月額1万2,000円=年額14万4,000円だったので、正しい記述です。ただし2024年12月1日施行の改正(確定拠出年金法施行令36条1項5号)により、公務員(第二号厚生年金被保険者・第三号厚生年金被保険者)の拠出限度額は月額2万円=年額24万円に引き上げられました。共済掛金相当額が月3万5,000円を上回るときは、2万円からその超過額を差し引いた額が上限になります。いま同じことを問われれば、年額14万4,000円は誤りです。過去問は出題当時の法令にもとづくため、この回の正解は○のままにしています。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問4
報告ありがとうございました。内容を確認します。
問 5
国民年金基金の給付には、老齢年金と遺族一時金がある。
正解:○
○。国民年金基金の給付は「老齢年金」と「遺族一時金」の2種類で、障害給付はなく、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問5
報告ありがとうございました。内容を確認します。
問 6
払済保険とは、一般に、現在契約している生命保険の保険料の払込みを中止し、その時点での解約返戻金相当額を基に、元の契約の保険金額を変えずに一時払いの定期保険に変更する制度である。
正解:×
×。払済保険は、保険料払込を中止し、その時点の解約返戻金を基に「保険期間を変えずに」保険金額のより少ない保険(同種または養老保険)に変更する制度です。「保険金額を変えず一時払いの定期保険に」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問6
報告ありがとうございました。内容を確認します。
問 7
定期保険は、被保険者が保険期間満了まで生存した場合、死亡保険金と同額の満期保険金が支払われる保険である。
正解:×
×。定期保険は保険期間満了まで生存しても満期保険金が支払われない、いわゆる掛け捨て型です。「満期保険金が支払われる」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問7
報告ありがとうございました。内容を確認します。
問 8
変額個人年金保険では、特別勘定の運用実績に基づいて、将来受け取る年金額が変動する。
正解:○
○。変額個人年金保険は、特別勘定(ファンド)の運用実績に応じて将来受け取る年金額や解約返戻金が変動する保険で、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問8
報告ありがとうございました。内容を確認します。
問 9
普通傷害保険の保険料は、被保険者の性別や加入時の年齢によって異なる。
正解:×
×。普通傷害保険の保険料は職種(危険度)によって異なりますが、被保険者の性別や年齢による差はありません。「性別や年齢によって異なる」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問9
報告ありがとうございました。内容を確認します。
問 10
自動車保険の対人賠償保険では、被保険者が被保険自動車を運転中に誤って起こした事故により他人を死傷させ、法律上の損害賠償責任を負った場合、自動車損害賠償責任保険(自賠責保険)から支払われる限度額を超える損害賠償額に対して保険金が支払われる。
正解:○
○。対人賠償保険は、自賠責保険から支払われる限度額を超える部分の対人賠償損害を補償する保険で、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問10
報告ありがとうございました。内容を確認します。
問 11
国内総生産(GDP)は、国内で一定期間内に生産されたモノやサービスの付加価値の合計額を示すものである。
正解:○
○。GDP(国内総生産)は、国内で一定期間内に生産された財・サービスの付加価値の合計額を示すもので、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問11
報告ありがとうございました。内容を確認します。
問 12
投資信託を購入する際には、購入時手数料とあわせて、1カ月分の運用管理費用(信託報酬)を支払う必要がある。
正解:×
×。運用管理費用(信託報酬)は保有期間中、信託財産の中から日々差し引かれる形で間接的に負担します。「購入時に1カ月分を支払う」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問12
報告ありがとうございました。内容を確認します。
問 13
残存期間や表面利率(クーポンレート)等の他の条件が同一であれば、一般に、格付の高い債券ほど利回りが高く、格付の低い債券ほど利回りが低い。
正解:×
×。他の条件が同一なら、格付の高い(信用リスクの低い)債券ほど価格が高く利回りは低く、格付の低い債券ほど利回りは高くなります。記述は高低が逆で誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問13
報告ありがとうございました。内容を確認します。
問 14
国内の証券取引所に上場している内国株式を普通取引により売買する場合、売買成立日の翌営業日に決済が行われる。
正解:×
×。上場内国株式の普通取引の決済は、売買成立日(約定日)から起算して3営業日目(約定日の2営業日後、T+2)に行われます。「翌営業日」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問14
報告ありがとうございました。内容を確認します。
問 15
金融商品取引法によれば、金融商品取引業者等は、金融商品取引行為について、顧客
(特定投資家を除く)の知識、経験、財産の状況および金融商品取引契約を締結する目的に照らして、投資者の保護に欠けるおそれがある不適当な勧誘を行ってはならないとされている。
正解:○
○。金融商品取引法の適合性の原則に関する記述で、顧客の知識・経験・財産状況・契約目的に照らし不適当な勧誘を行ってはならないとされ、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問15
報告ありがとうございました。内容を確認します。
問 16
所得税や住民税は国税であり、固定資産税や登録免許税は地方税である。
正解:×
×。所得税・登録免許税は国税、住民税・固定資産税は地方税です。住民税を国税、登録免許税を地方税とする記述が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問16
報告ありがとうございました。内容を確認します。
問 17
個人が受け取った非上場株式の配当については、その金額の多寡にかかわらず、所得税の確定申告不要制度を選択することができる。
正解:×
×。非上場株式の配当で確定申告不要を選択できるのは、1回の配当金額が「10万円×配当計算期間の月数÷12」以下の少額配当に限られます。「金額の多寡にかかわらず」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問17
報告ありがとうございました。内容を確認します。
問 18
所得税において、賃貸アパートの貸付による所得は、その貸付が事業的規模で行われていたとしても、不動産所得となる。
正解:○
○。賃貸アパートの貸付による所得は、その規模が事業的規模であっても不動産所得に区分され、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問18
報告ありがとうございました。内容を確認します。
問 19
所得税において、不動産所得、事業所得、山林所得、譲渡所得の金額の計算上生じた損失の金額は、一定のものを除き、他の所得金額と損益通算することができる。
正解:○
○。損益通算できるのは不動産所得・事業所得・山林所得・譲渡所得の損失で、一定のものを除き他の所得と通算でき、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問19
報告ありがとうございました。内容を確認します。
問 20
夫が生計を一にする妻に係る医療費を支払った場合に、妻の合計所得金額が48万円を超えるときは、その支払った医療費は夫に係る所得税の医療費控除の対象とならない。
正解:×
×。医療費控除は生計を一にする配偶者・親族の医療費が対象で、その者の合計所得金額の多寡は問いません。妻の所得が48万円超でも夫が支払えば夫の控除対象となり、記述は誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問20
報告ありがとうございました。内容を確認します。
問 21
不動産の登記事項証明書の交付を請求することができる者は、当該不動産に利害関係を有する者に限られる。
正解:×
×。登記事項証明書は、手数料を納付すれば誰でも交付請求でき、利害関係者に限られません。誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問21
報告ありがとうございました。内容を確認します。
問 22
借地借家法によれば、建物の賃貸借契約(定期建物賃貸借等を除く)において、賃貸借期間として1年未満の期間を定めた場合、期間の定めのない賃貸借契約とみなされる。
正解:○
○。借地借家法上、定期建物賃貸借等を除く建物賃貸借で1年未満の期間を定めた場合、期間の定めのない賃貸借とみなされ、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問22
報告ありがとうございました。内容を確認します。
問 23
都市計画法によれば、市街化区域は、既に市街地を形成している区域およびおおむね
10年以内に優先的かつ計画的に市街化を図るべき区域とされている。
正解:○
○。市街化区域は、既に市街地を形成している区域およびおおむね10年以内に優先的・計画的に市街化を図るべき区域とされ、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問23
報告ありがとうございました。内容を確認します。
問 24
贈与や相続により不動産を取得した場合、不動産取得税は課されない。
正解:×
×。相続による取得は不動産取得税が非課税ですが、贈与による取得には不動産取得税が課されます。「贈与や相続により課されない」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問24
報告ありがとうございました。内容を確認します。
問 25
土地の有効活用において、一般に、土地所有者が土地の全部または一部を拠出し、デベロッパーが建設資金を負担してマンション等を建設し、それぞれの出資割合に応じて土地・建物に係る権利を取得する方式を、建設協力金方式という。
正解:×
×。記述のように土地所有者が土地を、デベロッパーが建設資金を出資し、出資割合に応じて土地・建物の権利を取得する方式は「等価交換方式」です。「建設協力金方式」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問25
報告ありがとうございました。内容を確認します。
問 26
「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」による非課税限度額は、受贈者ごとに、取得等した家屋が省エネ等住宅である場合は2,000万円、それ以外の住宅である場合は1,000万円である。
正解:×
×。住宅取得等資金贈与の非課税限度額は、省エネ等住宅で1,000万円、それ以外の住宅で500万円です。「2,000万円/1,000万円」が誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問26
報告ありがとうございました。内容を確認します。
問 27
自筆証書遺言の作成において、自筆証書に添付する財産目録については、自書によらずにパソコンで作成しても差し支えない。
正解:○
○。自筆証書遺言でも、添付する財産目録はパソコン作成や通帳コピー等の自書によらない方法が認められており(各頁に署名押印が必要)、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問27
報告ありがとうございました。内容を確認します。
問 28
被相続人の葬式後に相続人が負担した香典返戻費用は、相続税額の計算上、葬式費用として債務控除の対象となる。
正解:×
×。香典返戻費用は債務控除(葬式費用)の対象になりません。香典が非課税であることに対応するもので、記述は誤りです。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問28
報告ありがとうございました。内容を確認します。
問 29
相続税額の計算上、遺産に係る基礎控除額は、
「3,000万円+600万円×法定相続人の数」
の算式により計算する。
正解:○
○。遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算され、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問29
報告ありがとうございました。内容を確認します。
問 30
相続税の申告書の提出先は、原則として、被相続人の死亡の時における住所地の所轄税務署長である。
正解:○
○。相続税の申告書の提出先は、原則として被相続人の死亡時における住所地の所轄税務署長で、正しい記述です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問30
報告ありがとうございました。内容を確認します。
問 31
一定の利率で複利運用しながら一定期間経過後に目標とする額を得るために必要な毎年の積立額を試算する際、目標とする額に乗じる係数は、( )である。
正解:3
「毎年の積立額」を「目標額」に乗じて求める係数は減債基金係数です。現価係数は将来額から必要元本を、資本回収係数は元本から毎年の取崩額を求める係数で、いずれも用途が異なります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問31
報告ありがとうございました。内容を確認します。
問 32
全国健康保険協会管掌健康保険の傷病手当金の支給期間は、同一の傷病に関して、その支給開始日から通算して最長で( )である。
正解:2
健康保険の傷病手当金は、同一傷病について支給開始日から通算して最長1年6カ月支給されます(令和4年1月施行で暦日ベースから通算方式に変更)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問32
報告ありがとうございました。内容を確認します。
問 33
60歳0カ月で老齢基礎年金の繰上げ支給の請求をし、支給開始を60カ月繰り上げた場合、老齢基礎年金の減額率は( )となる。
正解:1
繰上げ支給の減額率は「繰上げ月数×0.4%」です(2022年4月以降に60歳到達=昭和37年4月2日以降生まれ)。60カ月繰上げなら60×0.4%=24%の減額となります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問33
報告ありがとうございました。内容を確認します。
問 34
遺族基礎年金を受給することができる遺族の範囲は、国民年金の被保険者等の死亡の当時、その者によって生計を維持され、かつ、所定の要件を満たす( )とされる。
正解:1
遺族基礎年金を受給できる遺族は「子のある配偶者」または「子」に限られます。以前は「子のある妻」でしたが法改正で父子家庭も対象となり、父母は含まれません。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問34
報告ありがとうございました。内容を確認します。
問 35
住宅ローンの元利均等返済方式と元金均等返済方式を比較した場合、借入額、金利、借入期間等の条件が同一であれば、通常、総返済額は( )。
正解:1
元利均等返済は当初の返済額に占める利息割合が大きく元金の減りが遅いため、同一条件なら総返済額は元金均等返済より多くなります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問35
報告ありがとうございました。内容を確認します。
問 36
国内で事業を行う生命保険会社が破綻した場合、生命保険契約者保護機構による補償の対象となる保険契約については、高予定利率契約を除き、破綻時の( )の90%まで補償される。
正解:2
生命保険契約者保護機構は、高予定利率契約を除き、破綻時の責任準備金等の90%まで補償します。解約返戻金や既払込保険料が基準ではありません。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問36
報告ありがとうございました。内容を確認します。
問 37
生命保険の保険料は、( ① )および収支相等の原則に基づき、予定死亡率、( ② )、予定事業費率の3つの予定基礎率を用いて計算される。
正解:1
生命保険料は「大数の法則」と収支相等の原則に基づき、予定死亡率・予定利率・予定事業費率の3予定基礎率で計算されます(予定損害率は損害保険の用語)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問37
報告ありがとうございました。内容を確認します。
問 38
地震保険の保険金額は、火災保険の保険金額の30%から50%までの範囲内で設定するが、居住用建物については( ① )、生活用動産(家財)については( ② )が上限となる。
正解:3
地震保険金額は火災保険金額の30~50%の範囲で、上限は居住用建物5,000万円、生活用動産(家財)1,000万円です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問38
報告ありがとうございました。内容を確認します。
問 39
がん保険では、一般に、( )程度の免責期間が設けられており、この期間中にがんと診断確定されたとしても、がん診断給付金は支払われない。
正解:3
がん保険には一般に90日間(約3カ月)の免責期間(待機期間)があり、この期間中にがんと診断確定されても診断給付金等は支払われません。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問39
報告ありがとうございました。内容を確認します。
問 40
生命保険契約において、契約者(=保険料負担者)および死亡保険金受取人がAさん、
被保険者がAさんの父親である場合、Aさんの父親の死亡によりAさんが受け取る死亡保険金は、( )の課税対象となる。
正解:3
契約者(保険料負担者)と死亡保険金受取人がともにA、被保険者が父親のケースです。契約者=受取人が同一で被保険者が別人の場合、受取保険金は所得税(一時所得)の対象となります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問40
報告ありがとうございました。内容を確認します。
問 41
株式投資信託の運用において、企業の売上高や利益の伸び率が市場平均よりも高いなど、企業の成長性に着目して選定した銘柄に投資する手法を、( )という。
正解:1
企業の成長性(売上高・利益の伸び率が市場平均より高い等)に着目して銘柄選定する手法をグロース運用といいます。割安株を選ぶのがバリュー運用です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問41
報告ありがとうございました。内容を確認します。
問 42
株式の投資指標のうち、( )は、株価を1株当たり純資産で除して算出される。
正解:1
PBR(株価純資産倍率)は「株価÷1株当たり純資産(BPS)」で算出します。PERは1株当たり純利益で、ROEは自己資本利益率です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問42
報告ありがとうございました。内容を確認します。
問 43
A資産の期待収益率が2.0%、B資産の期待収益率が5.0%の場合に、A資産を40%、B資産を60%の割合で組み入れたポートフォリオの期待収益率は、( )である。
正解:2
ポートフォリオの期待収益率は各資産の期待収益率を組入比率で加重平均します。2.0%×0.4+5.0%×0.6=0.8%+3.0%=3.8%です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問43
報告ありがとうございました。内容を確認します。
問 44
2024年中にNISAの「成長投資枠」を利用して上場株式を購入することができる限度額
(年間投資枠)は、年間( )である。
正解:3
2024年開始の新NISAでは、成長投資枠の年間投資枠は240万円です(つみたて投資枠は120万円)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問44
報告ありがとうございました。内容を確認します。
問 45
預金保険制度の対象金融機関に預け入れた( )は、預入金額の多寡にかかわらず、その全額が預金保険制度による保護の対象となる。
正解:2
決済用預金(無利息・要求払い・決済サービス提供の3条件を満たす預金)は、預入金額にかかわらず全額が預金保険で保護されます。一般預金等は1,000万円までとその利息です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問45
報告ありがとうございました。内容を確認します。
問 46
所得税において、国債や地方債などの特定公社債の利子は、原則として、( ① )課税の対象となるが、確定申告不要制度を選択すること( ② )。
正解:3
特定公社債(国債・地方債等)の利子は、原則として申告分離課税の対象ですが、確定申告不要制度を選択することもできます。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問46
報告ありがとうございました。内容を確認します。
問 47
所得税において、( )は、所得控除に該当する。
正解:2
雑損控除は所得控除に該当します。配当控除と住宅借入金等特別控除(住宅ローン控除)は、いずれも税額から直接差し引く税額控除です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問47
報告ありがとうございました。内容を確認します。
問 48
納税者が2012年1月1日以後に締結した生命保険契約により、一般の生命保険料控除の対象となる保険料、個人年金保険料控除の対象となる保険料および介護医療保険料控除の対象となる保険料をそれぞれ年間10万円支払った場合、所得税において、支払った年分の生命保険料控除の控除額は、( )となる。
正解:1
2012年以降締結の新制度では、一般・個人年金・介護医療の各生命保険料控除は所得税で各区分上限4万円です。3区分それぞれ10万円支払っても各4万円×3=12万円が控除額となります。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問48
報告ありがとうございました。内容を確認します。
問 49
住宅ローンを利用してマンションを取得し、新たに所得税における住宅借入金等特別控除の適用を受ける場合、住宅借入金の償還期間は( )以上でなければならない。
正解:1
住宅借入金等特別控除(住宅ローン控除)の適用要件として、住宅ローンの償還期間は10年以上でなければなりません。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問49
報告ありがとうございました。内容を確認します。
問 50
年末調整の対象となる給与所得者のうち、( )は、所得税の確定申告をする必要がある。
正解:2
給与所得者でも、初めて住宅ローン控除の適用を受ける年は確定申告が必要です(2年目以降は年末調整で可)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問50
報告ありがとうございました。内容を確認します。
問 51
宅地建物取引業法上の媒介契約のうち、( ① )では、依頼者は他の宅地建物取引業者に重ねて媒介の依頼をすることができるが、( ② )では、依頼者は他の宅地建物取引業者に重ねて媒介の依頼をすることが禁じられている。
正解:1
一般媒介契約では他業者への重複依頼が可能ですが、専任媒介契約では他業者への重複依頼が禁じられます(専属専任媒介はさらに自己発見取引も不可)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問51
報告ありがとうございました。内容を確認します。
問 52
建築基準法によれば、都市計画区域および準都市計画区域内にある建築物の敷地は、原則として、幅員( ① )以上の道路に( ② )以上接していなければならない。
正解:2
建築基準法の接道義務により、建築物の敷地は原則として幅員4m以上の道路に2m以上接していなければなりません。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問52
報告ありがとうございました。内容を確認します。
問 53
建物の区分所有等に関する法律(区分所有法)によれば、区分所有者および議決権の各( )以上の多数による集会の決議により、規約の変更をすることができる。
正解:2
区分所有法上、規約の設定・変更・廃止は、区分所有者および議決権の各4分の3以上の多数による集会の決議(特別決議)で行います。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問53
報告ありがとうございました。内容を確認します。
問 54
個人が土地を譲渡した場合の所得税額の計算において、当該譲渡に係る所得が長期譲渡所得に区分されるためには、土地を譲渡した年の1月1日において所有期間が( )
を超えていなければならない。
正解:1
譲渡した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得に区分されます。5年以下は短期譲渡所得です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問54
報告ありがとうございました。内容を確認します。
問 55
自己が居住していた家屋を譲渡する場合、その家屋に自己が居住しなくなった日から
( ① )を経過する日の属する年の( ② )までの間に譲渡しなければ、「居住用財産を譲渡した場合の3,000万円の特別控除」の適用を受けることができない。
正解:3
3,000万円特別控除は、居住しなくなった日から3年を経過する日の属する年の12月31日までに譲渡することが要件です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問55
報告ありがとうございました。内容を確認します。
問 56
父母のそれぞれから同一年中に暦年課税による贈与を受けた場合、贈与税額の計算上、
贈与税の課税価格から基礎控除額として最高で( )を控除することができる。
正解:2
暦年課税の基礎控除は受贈者1人につき年間110万円です。父母双方から同一年に贈与を受けても、控除できるのは合計で最高110万円です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問56
報告ありがとうございました。内容を確認します。
問 57
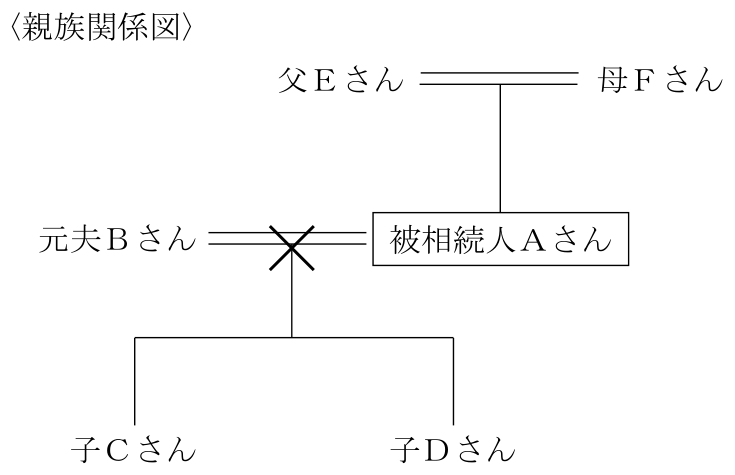
下記の〈親族関係図〉において、Aさんの相続における子Cさんの法定相続分は、( )である。なお、AさんとBさんは、Aさんの相続開始前に離婚している。
正解:1
AとBは相続開始前に離婚しており、配偶者は相続人になりません。よって子Cと子Dが均分相続し、子Cの法定相続分は2分の1です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問57
報告ありがとうございました。内容を確認します。
問 58
死亡したAさんが所有していた上場株式Xを相続により取得した場合の1株当たりの相続税評価額は、下記の〈資料〉によれば、( )である。
〈資料〉上場株式Xの価格
Aさんが死亡した月の前々月の毎日の最終価格の月平均額 : 540円Aさんが死亡した月の前月の毎日の最終価格の月平均額 : 600円Aさんが死亡した月の毎日の最終価格の月平均額 : 620円Aさんが死亡した日の最終価格 : 600円
正解:1
上場株式の相続税評価額は、①課税時期の最終価格、②死亡月、③前月、④前々月の各月平均額のうち最も低い価額を採用します。540円(前々月)が最低のため540円です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問58
報告ありがとうございました。内容を確認します。
問 59
貸家建付地の相続税評価額は、その自用地としての価額が1億5,000万円、借地権割合が60%、借家権割合が30%、賃貸割合が100%である場合、( )となる。
正解:3
貸家建付地=自用地価額×(1-借地権割合×借家権割合×賃貸割合)=1億5,000万円×(1-0.6×0.3×1.0)=1億5,000万円×0.82=1億2,300万円です。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問59
報告ありがとうございました。内容を確認します。
問 60
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における特定居住用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができる。
正解:2
特定居住用宅地等は、330㎡を限度面積として評価額の80%相当額を減額できます(特定事業用は400㎡・80%、貸付事業用は200㎡・50%)。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定 学科試験 2024年5月 問60
報告ありがとうございました。内容を確認します。
この回の最終更新:
掲載の過去問題は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) の著作物です。同機関が公表する試験問題を、教育目的での利用に許諾・使用料を要しないとする同機関の方針に従い、出典を明記して掲載しています。無断転載を許可するものではありません。解説は当サイトが独自に作成したものです。