 資格道場
📄 本試験 過去問題
FP2級 学科試験 2026年5月
60問 ・ 目安 正答率60%
FP2級(ファイナンシャル・プランナー)の2026年5月 学科試験で実際に出題された全60問を、1問ずつその場で答え合わせしながら演習できます。合否の目安は正答率60%(演習の目安)。各問に正解と、なぜその選択肢になるのかの解説を付けています。
本試験の合格基準:学科試験は60点満点中36点以上で合格(60問・120分・多肢選択式)。
この回:基準は学科60点満点中36点以上(日本FP協会の試験要綱)。
出典:日本FP協会 2級・3級ファイナンシャル・プランニング技能検定(資産設計提案業務)試験要綱(2026.7.1)4. 試験時間・問題数と出題形式・合格基準。このページの「目安 正答率60%」は演習の目安で、本試験の採点方法とは異なります。
この回は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) が公開する本試験問題を、当サイトがその場で答え合わせできる一問一答形式に再編し、公式には付いていない「正解の根拠・各選択肢の解き方」の解説を追記したものです。原題の出典は各問に明記しています。
過去問の解答結果は学習記録・段位には反映されません。過去問は出題当時の法令・制度にもとづく問題を含むため、段位は継続して最新化している一問一答・模擬試験だけで判定しています。過去問を解かなくても段位で不利になることはありませんので、実力試しとして気軽にお使いください。
この回の問題は,令和7年4月1日(2025年4月1日)現在で効力のある法令にもとづいて作成されています(原本の注記)。それ以降の法改正により、現行の条文・数値と異なる場合があります。
問 1
ライフプランの作成の際に活用される各種係数に関する次の記述のうち、最も適切なものはどれか。
正解:3
正解は3。目標額を得るために必要な毎年の積立額を求める際、目標額に乗じる係数は減債基金係数であり、記述は正しい。1)の複利運用後の元利合計を求める際に現在の資金に乗じるのは終価係数(現価係数ではない)、2)の毎年の積立額から将来の元利合計を求める係数は年金終価係数(年金現価係数ではない)、4)の毎年一定額を受け取るための元本を求める際に受取額に乗じるのは年金現価係数(資本回収係数ではない)で、いずれも係数名が誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問1
報告ありがとうございました。内容を確認します。
問 2
全国健康保険協会管掌健康保険(協会けんぽ)の保険給付に関する次の記述のうち、最も不適切なものはどれか。
正解:4
正解は4(最も不適切)。妻自身が被保険者として出産した場合は、妻本人に対して「出産育児一時金」が支給されるのみで、被保険者でない配偶者が出産したときに支給される「家族出産育児一時金」が夫に重ねて支給されることはない。1)の70歳未満の自己負担3割、2)の傷病手当金の通算1年6カ月(2022年改正で通算化)、3)の高額療養費の合算対象となる21,000円以上の要件はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問2
報告ありがとうございました。内容を確認します。
問 3
雇用保険の基本手当に関する次の記述のうち、最も不適切なものはどれか。
正解:4
正解は4(最も不適切)。賃金日額は原則として離職日以前6カ月間に支払われた賃金総額を180で除して算出するが、この「賃金」には賞与(3カ月を超える期間ごとに支払われるもの)は含まれない。1)の自己都合離職での被保険者期間2年間に通算12カ月以上、2)の算定基礎期間20年以上で所定給付日数150日、3)の4週間に1回の失業認定はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問3
報告ありがとうございました。内容を確認します。
問 4
国民年金の学生納付特例制度に関する次の記述のうち、最も適切なものはどれか。
正解:3
正解は3。追納できる保険料は、追納の承認を受けた日の属する月前10年以内の期間に係るものに限られ、記述は正しい。1)は世帯収入ではなく学生本人の所得のみで判定するため誤り、2)は年度単位で申請するもので「6カ月〜24カ月の範囲で選択」は誤り、4)の学生納付特例期間は追納がなければ受給資格期間には算入されるが年金額には一切反映されず(全額免除期間のような2分の1反映もない)誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問4
報告ありがとうございました。内容を確認します。
問 5
在職老齢年金に関する次の記述のうち、最も適切なものはどれか。
正解:3
正解は3。老齢厚生年金を繰り下げる場合、在職老齢年金の仕組みにより支給停止となる部分は増額(繰下げ加算)の対象とならず、記述は正しい。1)は総報酬月額相当額と基本月額の合計が支給停止調整額(2025年度は51万円)を超える場合、超過額の2分の1が支給停止となるため「超える金額が支給停止」は誤り、2)の老齢基礎年金は在職老齢年金の対象外で停止されず誤り、4)の70歳以上の在職者にも支給調整は行われるため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問5
報告ありがとうございました。内容を確認します。
問 6
公的年金の障害給付に関する次の記述のうち、最も適切なものはどれか。
正解:4
正解は4。障害厚生年金の額は障害認定日の属する月までの被保険者期間を基礎に計算し、認定日の属する月後の期間は計算の基礎とされないため、記述は正しい。1)の障害認定日は初診日から1年6カ月経過日(または症状固定日)で「1年」は誤り、2)は20歳前傷病でも20歳以後に障害等級に該当すれば障害基礎年金が支給され誤り、3)の障害厚生年金の配偶者加給年金は1級・2級に限られ「程度にかかわらず」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問6
報告ありがとうございました。内容を確認します。
問 7
確定拠出年金の個人型年金に関する次の記述のうち、最も不適切なものはどれか。
正解:3
正解は3(最も不適切)。確定拠出年金(個人型)は運用実績により年金額が変動する自己責任型で、拠出した掛金合計額の最低保証はないため誤り。1)の第3号被保険者の拠出限度額年額27万6,000円(月2.3万円)、2)の掛金額変更は年1回、4)の60歳受給には通算加入者等期間10年以上が必要という記述はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問7
報告ありがとうございました。内容を確認します。
問 8
企業年金等に係る税金に関する次の記述のうち、最も適切なものはどれか。
正解:1
正解は1。確定拠出年金の企業型でマッチング拠出により加入者本人が拠出した掛金は、小規模企業共済等掛金控除の対象となり、記述は正しい。2)の中退共の事業主掛金は従業員の給与所得とならず(非課税)誤り、3)の小規模企業共済の掛金は必要経費ではなく小規模企業共済等掛金控除(所得控除)の対象で誤り、4)のiDeCoを一括で受け取った老齢給付金は一時所得ではなく退職所得となり誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問8
報告ありがとうございました。内容を確認します。
問 9
住宅金融支援機構と金融機関が提携した住宅ローンであるフラット35(買取型)
に関する次の記述のうち、最も不適切なものはどれか。
正解:2
正解は2(最も不適切)。フラット35の資金使途は申込者本人または親族が居住するための住宅取得資金に限られ、投資用・第三者への賃貸目的の物件は対象外であるため誤り。1)の融資期間は80歳になるまでの年数と35年のいずれか短い年数が上限、3)の機構が第1順位の抵当権者となる点、4)の「住・My Note」利用の一部繰上返済は手数料不要で10万円以上から可能という記述はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問9
報告ありがとうございました。内容を確認します。
問 10
中小企業の資金調達方法の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
正解:3
正解は3。ABL(アセット・ベースト・レンディング)は、売掛債権・在庫・機械設備等の資産を担保に融資を受ける資金調達方法で、記述は正しい。1)は金融機関からの直接融資が間接金融、市場を経由する株式・債券発行が直接金融で分類が逆、2)のインパクトローンは資金使途に制限のない外貨建て融資であり「海外事業に限られる」は誤り、4)の第三者割当増資は既存株主に限らず特定の第三者に新株を割り当てるもので「特定の既存株主に限定」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問10
報告ありがとうございました。内容を確認します。
問 11
保険法および保険業法に関する次の記述のうち、最も適切なものはどれか。
正解:2
正解は2。保険法は片面的強行規定を設けており、保険金の支払時期に関し保険法の規定より保険金受取人に不利な約款の定めは無効となるため、記述は正しい。1)は共済契約も保障内容によっては保険法の適用対象となり誤り、3)は保険期間1年以内の契約はクーリング・オフの適用除外であり誤り、4)のソルベンシー・マージン比率は200%を下回った場合に早期是正措置の対象となり「300%」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問11
報告ありがとうございました。内容を確認します。
問 12
生命保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
なお、特約については考慮しないものとする。
正解:1
正解は1。養老保険は、保険期間中に保険金支払事由が発生せず満期を迎えた場合、死亡・高度障害保険金と同額の満期保険金を受け取れる生死混合保険であり、記述は正しい。2)のこども保険は契約者死亡時に以後の保険料払込が免除され祝金・満期保険金は予定どおり支払われるもので「既払込保険料相当額の死亡給付金」は誤り、3)の変額保険(終身型)は死亡保険金について基本保険金額が最低保証されるため「下回る」は誤り、4)の終身保険は有期払込のほうが1回当たりの保険料は高くなるため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問12
報告ありがとうございました。内容を確認します。
問 13
総合福祉団体定期保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
正解:4
正解は4。総合福祉団体定期保険にヒューマン・ヴァリュー特約を付加する場合、当該特約の死亡保険金受取人は法人(契約者)となり、記述は正しい。1)は被保険者になることへの加入者の同意および告知が必要で誤り、2)の保険期間は原則1年(1年更新)で「1年から5年」は誤り、3)の法人が負担した保険料は全額を損金算入でき「2分の1を資産計上」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問13
報告ありがとうございました。内容を確認します。
問 14
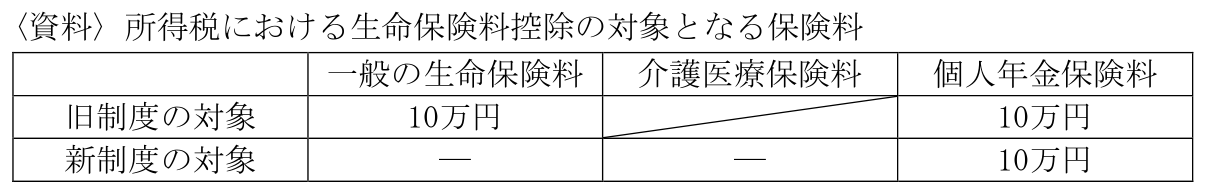
所得税における生命保険料控除の対象となる2025年中に支払った保険料が下記の〈資料〉のとおりである場合、生命保険料控除の控除額として、最も適切なものはどれか。なお、〈資料〉において、旧制度は2011年12月31日以前に締結した保険契約等に基づく生命保険料控除とし、新制度は2012年1月1日以後に締結した保険契約等に基づく生命保険料控除とする。
正解:3
正解は3。旧制度は年間払込保険料が100,000円超で一律50,000円、新制度は80,000円超で一律40,000円が控除限度。一般の生命保険料は旧制度10万円で5万円、個人年金保険料は旧制度10万円(5万円)と新制度10万円(4万円)のうち有利な旧制度で5万円、介護医療保険料は該当なし。合計10万円で、生命保険料控除全体の限度額12万円の範囲内のため、控除額は10万円となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問14
報告ありがとうございました。内容を確認します。
問 15
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)および保険金・給付金等の受取人は個人であるものとする。
正解:3
正解は3(最も不適切)。契約者と被保険者が同一人の養老保険で、その者の死亡により相続人でない者が受け取った死亡保険金は、遺贈により取得したものとみなされ相続税の課税対象となる(生命保険金の非課税枠は使えないが相続税)。したがって「贈与税の課税対象」は誤り。1)のリビング・ニーズ特約保険金の非課税、2)の一時払終身保険は満期がなく金融類似商品に該当しないため5年以内解約でも一時所得となる点、4)の入院給付金の非課税はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問15
報告ありがとうございました。内容を確認します。
問 16
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、特約については考慮しないものとする。
正解:4
正解は4。対人賠償保険は、対人事故で法律上の損害賠償責任を負った場合、自賠責保険等で補償される部分を超える額を補償対象とし、記述は正しい。1)の自宅車庫(自己の財物)は対物賠償の対象外、2)の一般条件の車両保険は地震・噴火・津波による損害は補償対象外(特約が必要)、3)の他人が連れていたペット(他人の財物)への損害は対物賠償の対象となるため「対象とならない」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問16
報告ありがとうございました。内容を確認します。
問 17
住宅用建物および家財を対象とする火災保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、特約については考慮しないものとする。
正解:1
正解は1。火災保険では、隣家の火災の消火活動(放水等)により建物内の家財に水濡れ損害が生じた場合、補償の対象となり記述は正しい。2)の経年劣化・腐食による損害は補償対象外、3)の落雷による異常電圧で家財に生じた損害は補償対象となるため「対象とならない」は誤り、4)は保険金支払後も保険金額は自動的に復元され減額されないため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問17
報告ありがとうございました。内容を確認します。
問 18
損害保険の税金に関する次の記述のうち、最も適切なものはどれか。なお、いずれも契約者(=保険料負担者)および被保険者は個人であるものとする。
正解:2
正解は2。保険期間10年の積立傷害保険で契約者が受け取った満期返戻金は、一時所得として所得税の課税対象となり記述は正しい。1)の普通傷害保険の入院保険金(身体の傷害に基因する給付)は非課税、3)の車両保険金は修理の有無にかかわらず損害の補填として非課税、4)の火災保険金は時価額を超えても損害の補填として非課税であるため、いずれも「一時所得として課税」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問18
報告ありがとうございました。内容を確認します。
問 19
第三分野の保険および特約の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
正解:2
正解は2(最も不適切)。リビング・ニーズ特約は特約保険料が不要(無料)で付加できるため、「特約保険料を負担する必要がある」は誤り。1)の余命6カ月以内と判断された場合に死亡保険金の一部または全部を生前に受け取れる点、3)の先進医療特約は療養を受けた時点で厚生労働大臣が定める先進医療が対象となる点、4)の特定(三大)疾病保障定期保険で特定疾病保険金を受け取ると契約が消滅し以後死亡保険金は支払われない点は、いずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問19
報告ありがとうございました。内容を確認します。
問 20
生命保険および損害保険を活用した家庭のリスク管理に関する次の記述のうち、
最も不適切なものはどれか。
正解:1
正解は1(最も不適切)。病気やケガによる入院医療費の負担に備えるのであれば医療保険(または入院特約等)が適切で、死亡保障を目的とする定期保険は入院医療費の備えにはならないため不適切。2)の死亡後の遺族生活資金確保のための収入保障保険、3)の原付の対人賠償に備えるファミリーバイク特約、4)の自転車事故の対人賠償に備える個人賠償責任補償特約は、いずれもリスクに対応した適切な選択である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問20
報告ありがとうございました。内容を確認します。
問 21
内閣府が公表する景気動向指数等に関する次の記述のうち、最も不適切なものはどれか。
正解:4
不適切なのは4)。経済成長率は名目値=実質値+物価変動率の関係にあり、物価が持続的に低下するデフレーション下では物価変動率がマイナスとなるため、一般に実質値が名目値を上回る(実質>名目)。「実質値が名目値を下回る」は逆で誤り。1)景気動向指数にCIとDIがある、2)採用系列は景気の山・谷が経過するごとに見直される、3)経済成長率はGDPの変化率で内閣府が四半期・年次で公表、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問21
報告ありがとうございました。内容を確認します。
問 22
銀行等の金融機関で取り扱う預金の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
正解:2
不適切なのは2)。紙の通帳に代えてオンラインで入出金明細・残高を確認できるWEB通帳サービスは、ネット専業銀行に限らずメガバンク等の店舗型銀行でも広く提供されており「ネット専業銀行に限られる」は誤り。1)仕組預金には金融機関の判断で満期が繰り上がる商品がある、3)自動積立定期預金の説明、4)10年以上取引のない普通預金は休眠預金として預金保険機構に移管、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問22
報告ありがとうございました。内容を確認します。
問 23
上場不動産投資信託(J-REIT)の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
正解:3
不適切なのは3)。J-REIT(不動産投資法人)は発行口数が固定され発行体が買戻しに応じないクローズド・エンド型で、取引所での売買を通じて換金する。「発行体がいつでも買戻しに応じるオープン・エンド型」は誤り。1)資金を不動産等に投資し賃貸収入・売買益を分配、2)成行・指値注文で売買可能、4)分配金は配当控除の対象外、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問23
報告ありがとうございました。内容を確認します。
問 24
個人向け国債に関する次の記述のうち、最も適切なものはどれか。
正解:2
適切なのは2)。個人向け国債は「変動10年」「固定5年」「固定3年」の3種類で、いずれも毎月発行される。1)購入は最低額面1万円から1万円単位(5万円ではない)で誤り。3)10年満期は変動金利型で固定金利型ではないため誤り。4)中途換金時の受取額は「額面金額+経過利子相当額-中途換金調整額」で、換金手数料はかからないため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問24
報告ありがとうございました。内容を確認します。
問 25
株式の信用取引の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
正解:2
不適切なのは2)。信用取引では、現物株式を所有していなくても証券会社等から株式を借りて売る「売建て(空売り)」を行うことができる。「売建てを行うことはできない」は誤り。1)追証(委託保証金不足の解消)の説明、3)委託保証金は30万円以上かつ約定価額の30%以上、4)制度信用取引から一般信用取引への変更は不可、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問25
報告ありがとうございました。内容を確認します。
問 26
下記の〈X社のデータ〉に基づき算出される投資指標に関する次の記述のうち、
最も不適切なものはどれか。
〈X社のデータ〉
・株価 :1,800円
・発行済株式数 :2億株
・売上高 :2,500億円
・営業利益 :180億円
・当期純利益 :120億円
・自己資本(=純資産):2,000億円
・配当金総額 :36億円
正解:2
不適切なのは2)。EPS=当期純利益120億円÷発行済株式数2億株=60円、PER=株価1,800円÷60円=30倍であり「20倍」は誤り。1)ROE=120億円÷自己資本2,000億円=6%、3)BPS=2,000億円÷2億株=1,000円、PBR=1,800円÷1,000円=1.8倍、4)1株配当=36億円÷2億株=18円、配当利回り=18円÷1,800円=1%、はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問26
報告ありがとうございました。内容を確認します。
問 27
下記の〈条件〉で、円貨を米ドルに交換して米ドル建定期預金に10,000米ドルを預け入れ、満期時に元利金の米ドルを円貨に交換して受け取る場合における利回り
(単利・年率)として、最も適切なものはどれか。なお、税金については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。
〈条件〉
・預入期間:1年
・預金金利:3.00%(年率)
・為替予約なし
・為替レート(米ドル/円)
預入時…TTS:140.00円 TTB:139.00円満期時…TTS:145.00円 TTB:144.00円
正解:1
適切なのは1)。円投資額=10,000ドル×預入時TTS140.00円=1,400,000円。満期ドル元利=10,000×(1+0.03)=10,300ドル。円受取額=10,300ドル×満期時TTB144.00円=1,483,200円。利益=1,483,200-1,400,000=83,200円。利回り=83,200÷1,400,000=5.942…%≒5.94%。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問27
報告ありがとうございました。内容を確認します。
問 28
下記の〈資料〉に基づくファンドAとファンドBの過去5年間の運用パフォーマンスの比較評価に関する次の記述の空欄(ア)(イ)にあてはまる語句または数値の組合せとして、最も適切なものはどれか。
〈資料〉ファンドAとファンドBの過去5年間の運用パフォーマンス
・実績収益率の平均値 …ファンドA:4.6% ファンドB:11.0%
・実績収益率の標準偏差…ファンドA:1.2% ファンドB:4.0%ファンドの運用パフォーマンスに係る評価指標の1つとして、シャープレシオがある。
無リスク金利を全期間にわたり1.0%とし、〈資料〉の数値により、ファンドAのシャープレシオの値を算出すると( ア )となる。同様にファンドBのシャープレシオの値を算出したうえで、両ファンドの運用パフォーマンスをシャープレシオで比較した場合、過去5年間は( イ )のほうが効率的に運用されたと判断される。
正解:1
適切なのは1)。シャープレシオ=(ポートフォリオ収益率-無リスク金利)÷標準偏差。ファンドA=(4.6-1.0)÷1.2=3.6÷1.2=3.0(ア)。ファンドB=(11.0-1.0)÷4.0=10.0÷4.0=2.5。値が大きいほど効率的で、A(3.0)>B(2.5)となるためファンドA(イ)のほうが効率的に運用されたと判断される。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問28
報告ありがとうございました。内容を確認します。
問 29
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る所得に対する所得税の課税等に関する次の記述のうち、最も適切なものはどれか。
なお、本問においては、特定口座のうち、源泉徴収がされない口座を簡易申告口座といい、源泉徴収がされる口座を源泉徴収選択口座という。
正解:1
適切なのは1)。上場株式等の配当所得について総合課税を選択して確定申告した場合、譲渡損失との損益通算はできない(損益通算するには申告分離課税を選択する必要がある)。2)控除しきれない譲渡損失の繰越期間は翌年以後3年間で「5年間」は誤り。3)源泉徴収選択口座では譲渡益と配当のいずれか一方のみを申告することもでき「できない」は誤り。4)簡易申告口座でも特定口座年間取引報告書は作成されるため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問29
報告ありがとうございました。内容を確認します。
問 30
金融サービスの提供及び利用環境の整備等に関する法律(以下、「金融サービス提供法」という)に関する次の記述のうち、最も適切なものはどれか。
正解:2
適切なのは2)。金融サービス提供法(旧金融商品販売法)では、金融商品販売業者等は勧誘に際しあらかじめ勧誘方針を策定・公表することが義務付けられている。1)金融サービス仲介業者は高度に専門的な説明を要する金融サービスは取り扱えないため誤り。3)説明義務違反による損害額は元本欠損額が損害額と推定され「払込元本の総額」ではないため誤り。4)顧客の知識・経験・財産の状況等に応じた説明が必要で「属性にかかわらず同じ方法・程度」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問30
報告ありがとうございました。内容を確認します。
問 31
所得税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
正解:4
適切なのは4)。所得税額の計算では課税総所得金額が大きくなるほど段階的に税率が高くなる超過累進税率が採用されている。1)非居住者や外国法人も国内源泉所得について納税義務を負うため「日本国籍の個人・国内本店の法人に限られる」は誤り。2)住所地が原則だが一定の場合は居所地等を納税地に選択でき「できない」は誤り。3)収入金額はその年に収入すべきことが確定した金額を計上し、未収でも計上する(発生主義)ため誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問31
報告ありがとうございました。内容を確認します。
問 32
所得税における各種所得に関する次の記述のうち、最も適切なものはどれか。
正解:4
適切なのは4)。金地金(動産)を売却したことによる所得は譲渡所得となる。1)役員退職金を一時金で受け取った所得は退職所得で「給与所得」は誤り。2)個人年金を年金に代えて一括受取した所得は一時所得で「退職所得」は誤り。3)賃貸土地を売却した所得は譲渡所得で「不動産所得」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問32
報告ありがとうございました。内容を確認します。
問 33
Aさんの各種所得の金額が下記のとおりであった場合の所得税における総所得金額として、最も適切なものはどれか。なお、▲が付された所得の金額は、その所得に損失が発生していることを意味するものとする。
〈Aさんの各種所得の金額〉
・不動産所得の金額:60万円
・事業所得の金額 :▲100万円(飲食店の経営により生じた損失の金額)
・一時所得の金額 :100万円(養老保険の満期保険金を受け取ったことによる所得の金額)
正解:2
適切なのは2)。問題文の「一時所得の金額」は、総収入金額から支出した金額と特別控除額(最高50万円)を差し引いた後の額なので(所得税法34条2項)、ここからさらに50万円を引くことはしない。事業所得の損失▲100万円をまず経常所得グループ内の不動産所得60万円と損益通算すると▲40万円が残る。次にこの▲40万円を一時所得100万円と通算すると100-40=60万円。一時所得は総所得金額に算入する際に2分の1を乗じるため、60万円×1/2=30万円が総所得金額となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問33
報告ありがとうございました。内容を確認します。
問 34
所得税における医療費控除に関する次の記述のうち、最も不適切なものはどれか。
なお、「特定一般用医薬品等購入費を支払った場合の医療費控除の特例」は考慮しないものとする。
正解:2
不適切なのは2)。医療費控除は年末調整では適用を受けられず、給与所得者であっても確定申告が必要である。「年末調整により適用を受けることができる」は誤り。1)実際に支払った医療費のみが対象で未払分は対象外、3)公共交通機関の通院費で通常必要なものは対象、4)補填の保険金は対象医療費を限度に差し引く、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問34
報告ありがとうございました。内容を確認します。
問 35
所得税における住宅借入金等特別控除(以下、「住宅ローン控除」という)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要な要件等はすべて満たしているものとする。
正解:1
不適切なのは1)。繰上げ返済により借入金の返済期間(最初に返済した月から最終返済月まで)が通算10年未満となった場合、その年以降は住宅ローン控除の適用を受けられなくなる。「残りの控除期間について適用を受けることができる」は誤り。2)転勤等で再入居した年以後の控除期間内は適用可、3)最初の年分は確定申告が必要、4)控除しきれない額は一定限度で翌年度分の住民税から控除、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問35
報告ありがとうございました。内容を確認します。
問 36
所得税の青色申告に関する次の記述のうち、最も適切なものはどれか。
正解:3
適切なのは3)。青色申告の承認申請について、その年の12月31日までに承認・却下の処分がなかったときは、その日において承認があったものとみなされる。1)継続して業務を行う者が本年分から適用を受ける申請書提出期限はその年の3月15日で「3月31日」は誤り。2)取りやめ届出はその年の翌年3月15日までで「3月31日」は誤り。4)1月16日以後の新規開業者は業務開始日から2カ月以内で「3カ月以内」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問36
報告ありがとうございました。内容を確認します。
問 37
法人税の益金に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、法人は内国法人(普通法人)であるものとする。
正解:4
不適切なのは4)。法人が棚卸資産の評価換えをして帳簿価額を増額しても、その評価益(増額部分)は原則として益金の額に算入されない(法人税法上、資産の評価益は原則益金不算入)。「益金の額に算入する」は誤り。1)還付加算金は益金算入・還付金は益金不算入、2)完全子法人株式等の配当は全額益金不算入、3)資産の販売・譲渡収益は引渡時の価額で引渡日の属する事業年度に益金算入、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問37
報告ありがとうございました。内容を確認します。
問 38
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
正解:3
不適切なのは3)。会社が役員から土地を無償で譲り受けた(受贈した)場合、その土地の適正な時価の全額が受贈益として会社の益金の額に算入される。「2分の1相当額」は誤り。1)役員への無利息貸付は通常収受すべき利息相当額を益金算入、2)役員からの借入金の債務免除は免除額を益金算入、4)役員が時価より低額で会社から譲受した場合は差額が役員の給与所得の収入金額、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問38
報告ありがとうございました。内容を確認します。
問 39
消費税の簡易課税制度に関する次の記述のうち、最も不適切なものはどれか。
正解:1
不適切なのは1)。簡易課税制度の仕入れに係る消費税額は、課税売上高に係る消費税額に事業区分(業種)ごとに定められたみなし仕入率を乗じて計算する。「従業員数に応じて定められたみなし仕入率」は誤り。2)新規開業者は開業した課税期間内に選択届出書を提出すればその課税期間から適用可、3)原則2年間の継続適用、4)選択不適用届出は取りやめる課税期間の初日の前日までに提出、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問39
報告ありがとうございました。内容を確認します。
問 40
キャッシュ・フロー計算書(間接法)の一般的な特徴に関する次の記述のうち、
最も不適切なものはどれか。
正解:4
不適切なのは4)。「固定資産の増加」は投資活動によるキャッシュ・フローの減少要因だが、「短期借入金の減少」と「配当金の支払」はいずれも財務活動によるキャッシュ・フローの減少要因である。すべてを投資活動によるCFの減少要因とする点が誤り。1)営業CFは税引前当期純利益に減価償却費や運転資金項目を加減算して算出、2)財務活動CFの資金調達は原則総額表示、3)当座借越を現金同等物と同様に利用している場合は負の現金同等物として扱う、はいずれも適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問40
報告ありがとうございました。内容を確認します。
問 41
土地の価格に関する次の記述のうち、最も不適切なものはどれか。
正解:4
固定資産税評価額の評価替えは「3年に一度」であり、選択肢4の「5年に一度」は誤りで最も不適切。なお評価水準は前年の公示価格等の70%程度が目安である点は正しい。1の公示価格(1月1日基準・土地鑑定委員会・更地価格)、2の基準地標準価格(7月1日基準・都道府県)、3の相続税路線価(1月1日評価時点・公示価格の80%程度)はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問41
報告ありがとうございました。内容を確認します。
問 42
宅地建物取引業法に関する次の記述のうち、最も適切なものはどれか。
正解:1
専任媒介契約を締結した業者は、契約締結日の翌日から休業日を除き7日以内に物件情報を指定流通機構へ登録する義務があり、選択肢1が適切。2は期間が3カ月を超える定めをしても契約全体が無効になるのではなく期間が3カ月に短縮される。3は自動更新特約は無効で、更新は依頼者の申出による。4の業務処理状況の報告義務は専任媒介では2週間に1回以上(専属専任は1週間に1回以上)で「1カ月に1回」は誤り。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問42
報告ありがとうございました。内容を確認します。
問 43
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第23条の借地権を事業用定期借地権等という。
正解:4
借地上の建物を取得した第三者に対し借地権設定者が賃借権の譲渡・転貸を承諾しない場合、その第三者は借地権設定者へ建物買取りを請求できる(借地借家法14条)ため選択肢4が適切。1の一般定期借地権の存続期間は50年以上で30年は不可。2の一般定期借地権は用途制限がなく事業用建物所有目的でも設定できる。3の事業用定期借地権等は必ず公正証書によって設定しなければならない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問43
報告ありがとうございました。内容を確認します。
問 44
借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、定期建物賃貸借契約を定期借家契約という。
正解:2
定期借家契約の締結時に賃貸人が事前交付・説明すべき「更新がなく期間満了で終了する旨」の書面は、書面(賃借人の承諾があれば電磁的方法も可)であればよく公正証書に限られないため、選択肢2の「公正証書を交付して」が誤りで最も不適切。1(6カ月未満も可)、3(引渡しで対抗可・借地借家法31条)、4(期間1年以上は満了1年前から6カ月前までの終了通知が必要)はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問44
報告ありがとうございました。内容を確認します。
問 45
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
正解:3
開発行為とは建築物の建築または特定工作物の建設の用に供する目的で行う土地の区画形質の変更をいい、単なる土地の分筆はこれに該当しないため選択肢3が最も不適切。1(市街化区域の定義)、2(市街化区域内の1,000㎡未満・三大都市圏一定区域500㎡未満は許可不要)、4(工事完了公告まで原則建築不可)はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問45
報告ありがとうございました。内容を確認します。
問 46
建築基準法における容積率に関する次の記述のうち、最も適切なものはどれか。
正解:4
地階でその天井が地盤面からの高さ1m以下にある住宅用途部分の床面積は、住宅用途部分の床面積合計の3分の1を限度に容積率算定の延べ面積へ算入しないため選択肢4が適切。1は前面道路幅員「12m未満」の建物が対象(15m未満は誤り)。2の共用廊下・階段部分は限度なく全部不算入。3の自動車車庫等部分は延べ面積の5分の1(3分の1は誤り)を限度とする。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問46
報告ありがとうございました。内容を確認します。
問 47
建物の区分所有等に関する法律に関する次の記述のうち、最も適切なものはどれか。
正解:1
管理者は少なくとも毎年1回集会を招集しなければならない(区分所有法34条)ため選択肢1が適切。2の集会招集通知は原則開催日の少なくとも1週間前まで(1カ月前は誤り)。3の敷地利用権は規約に別段の定めがない限り専有部分と分離処分できない。4の集会の決議は決議後に区分所有権を譲り受けた特定承継人にも効力が及ぶ。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問47
報告ありがとうございました。内容を確認します。
問 48
登録免許税に関する次の記述のうち、最も適切なものはどれか。
正解:2
建物の表題登記(表示に関する登記)には登録免許税は課されないため選択肢2が適切。1の相続による建物の所有権移転登記は登録免許税(税率0.4%)が課される。3の抵当権設定登記の課税標準は債権金額(固定資産税評価額ではない)。4の贈与による所有権移転登記の課税標準は固定資産税評価額(相続税評価額ではない)。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問48
報告ありがとうございました。内容を確認します。
問 49
「居住用財産を譲渡した場合の3,000万円の特別控除」(以下、「3,000万円特別控除」という)および「居住用財産を譲渡した場合の長期譲渡所得の課税の特例」
(以下、「軽減税率の特例」という)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要な要件等はすべて満たしているものとする。
正解:1
3,000万円特別控除は所有期間の長短を問わず適用を受けられるため選択肢1が適切。2は居住の用に供さなくなった日から3年を経過する日の属する年の12月31日までの譲渡が要件(翌年12月31日までは誤り)。3の軽減税率の特例は譲渡年1月1日で所有期間10年超が要件(5年超は誤り)。4の3,000万円特別控除と軽減税率の特例は重複適用が可能。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問49
報告ありがとうございました。内容を確認します。
問 50
不動産の投資判断の手法等に関する次の記述のうち、最も適切なものはどれか。
正解:2
NPV法(正味現在価値法)では、対象不動産から得られる収益の現在価値合計が投資額の現在価値合計を上回れば投資適格と判定でき、選択肢2が適切。1のDCF法は「純収益」と復帰価格を現在価値に割り引くもので「総収入」は誤り。3のレバレッジ効果は収益率が借入金利を上回る場合に生じ、下回れば逆レバレッジとなる。4のNOI利回りは純収益(総収入-諸経費)を総投資額で除して算出する(総収入を除すのは表面利回り)。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問50
報告ありがとうございました。内容を確認します。
問 51
贈与税の課税財産に関する次の記述のうち、最も不適切なものはどれか。
正解:3
個人が法人から贈与により取得した財産は贈与税ではなく所得税(一時所得等、雇用関係があれば給与所得)の課税対象となるため、選択肢3が最も不適切。1の死因贈与財産は相続税の対象で贈与税は課されない。2の離婚に伴う財産分与で社会通念上相当な範囲内のものは原則贈与税非課税。4の著しく低い対価による譲受は差額がみなし贈与として課税される。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問51
報告ありがとうございました。内容を確認します。
問 52
贈与税の配偶者控除(以下、「本控除」という)に関する次の記述のうち、最も不適切なものはどれか。
正解:2
贈与税の配偶者控除の対象は居住用不動産または居住用不動産取得のための金銭に限られ、控除額も最高2,000万円までであるため、「財産の種類や金額に制限はない」とする選択肢2が最も不適切。1(婚姻期間20年以上)、3(同一配偶者からは一生に一度)、4(基礎控除110万円と合わせ最高2,110万円)はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問52
報告ありがとうございました。内容を確認します。
問 53
法定後見制度に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組合せとして、最も適切なものはどれか。
法定後見制度は、本人の判断能力が( ア )に、( イ )が選任した成年後見人等が本人を法律的に支援する制度である。
法定後見制度には、精神上の障害による本人の判断能力の程度によって、
( ウ )の3つの類型がある。
正解:2
法定後見制度は本人の判断能力が(ア)不十分になった後に、(イ)家庭裁判所が選任した成年後見人等が支援する制度で、判断能力の程度に応じ(ウ)後見・保佐・補助の3類型があるため選択肢2が適切。判断能力が不十分になる前に本人が契約しておくのは任意後見制度で、本問とは異なる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問53
報告ありがとうございました。内容を確認します。
問 54
民法上の遺言に関する次の記述のうち、最も適切なものはどれか。
正解:4
遺言はいつでも方式を問わず前の遺言を撤回でき、公正証書遺言を自筆証書遺言で撤回することもできるため選択肢4が適切。1の検認前の開封は過料の対象だが遺言自体は無効とならない。2のパソコン作成の財産目録には各ページへの署名・押印が必要。3の公正証書遺言は証人2人以上(3人以上は誤り)の立会いが必要。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問54
報告ありがとうございました。内容を確認します。
問 55
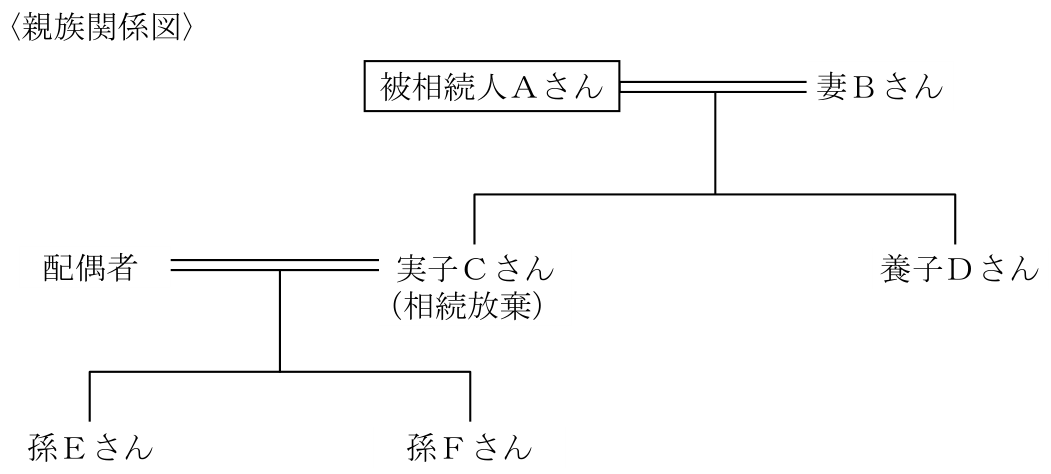
下記の〈親族関係図〉において、Aさんの相続が開始した場合の相続税における遺産に係る基礎控除額として、最も適切なものはどれか。なお、Cさんは相続の放棄をしている。また、Dさんは、Aさん夫婦の普通養子(特別養子縁組以外の縁組による養子)である。
正解:2
遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算する。相続を放棄した実子Cさんも、放棄がなかったものとして法定相続人の数に算入する(相続税法15条)。実子がいる場合、普通養子Dさんは1人まで算入できるため算入される。相続放棄には代襲相続が生じないため孫E・Fさんは含まれない。したがって法定相続人は妻B・実子C・養子Dの3人で、3,000万円+600万円×3人=4,800万円となり、選択肢2が適切。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問55
報告ありがとうございました。内容を確認します。
問 56
相続税の計算に関する次の記述のうち、最も適切なものはどれか。
正解:2
相続人が配偶者のみで放棄した者もなく配偶者が全遺産を取得した場合、配偶者の税額軽減により取得額はすべて法定相続分(この場合全額)以内となり納付すべき相続税額は生じないため、選択肢2が適切。1の代襲相続人である孫は2割加算の対象外。3の内縁関係者は配偶者の税額軽減を受けられない。4の未成年者控除は18歳までの年数×10万円(20万円は誤り)。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問56
報告ありがとうございました。内容を確認します。
問 57
X年4月7日(月)に死亡した被相続人が所有していた上場株式Yを相続により取得した場合、下記の〈資料〉に基づき、上場株式Yの1株当たりの相続税評価額として、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
〈資料〉上場株式Yの価格
・X年1月の毎日の最終価格の月平均額:1,140円
・X年2月の毎日の最終価格の月平均額:1,150円
・X年3月の毎日の最終価格の月平均額:1,180円
・X年4月の毎日の最終価格の月平均額:1,240円
・X年4月4日(金)の最終価格 :1,230円
・X年4月7日(月)の最終価格 :1,210円
正解:2
上場株式の相続税評価額は、課税時期の最終価格(4月7日1,210円)、当月・前月・前々月の各月の毎日の最終価格の月平均額(4月1,240円・3月1,180円・2月1,150円)の4つのうち最も低い価額による。最も低いのは2月の1,150円であり、選択肢2が適切(4月4日の終値1,230円は評価に用いない)。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問57
報告ありがとうございました。内容を確認します。
問 58
相続により取得した宅地の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
正解:4
使用貸借により子に貸し付けた宅地は借地権が発生せず自用地として評価するため、「貸宅地として評価する」とした選択肢4が最も不適切。1の貸家建付地の算式、2の自己所有地に建てた店舗を第三者へ賃貸する場合の貸家建付地評価、3の建物所有目的の賃借権を設定し借地人が自宅を建てた場合の貸宅地評価はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問58
報告ありがとうございました。内容を確認します。
問 59
「小規模宅地等についての相続税の課税価格の計算の特例」(以下、「本特例」という)に関する下記の表の空欄(ア)~(ウ)にあてはまる語句の組合せとして、
最も適切なものはどれか。なお、宅地等の適用面積の調整は考慮しないものとする。
宅地等の区分
本特例の対象となる限度面積
減額割合
特定事業用宅地等
( ア )
80%
特定居住用宅地等
330㎡
( イ )
特定同族会社事業用宅地等
( ウ )
80%
正解:1
小規模宅地等の特例の限度面積・減額割合は、特定事業用宅地等が(ア)400㎡・80%、特定居住用宅地等が330㎡・(イ)80%、特定同族会社事業用宅地等が(ウ)400㎡・80%であり、選択肢1が適切。なお貸付事業用宅地等のみ200㎡・50%である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問59
報告ありがとうございました。内容を確認します。
問 60
会社法に関する次の記述のうち、最も不適切なものはどれか。
正解:1
現行の会社法では最低資本金制度が廃止されており、資本金1円でも株式会社を設立できるため、「最低資本金額として1,000万円が必要」とする選択肢1が最も不適切。2(特定株主からの自己株式有償取得は株主総会の特別決議が必要)、3(定時株主総会は毎事業年度終了後一定時期・臨時株主総会は随時招集可)、4(取締役は株主総会決議でいつでも解任可)はいずれも正しい。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問60
報告ありがとうございました。内容を確認します。
この回の最終更新:
掲載の過去問題は 特定非営利活動法人 日本ファイナンシャル・プランナーズ協会(日本FP協会) の著作物です。同機関が公表する試験問題を、教育目的での利用に許諾・使用料を要しないとする同機関の方針に従い、出典を明記して掲載しています。無断転載を許可するものではありません。解説は当サイトが独自に作成したものです。