 資格道場
問1
不動産
不動産の譲渡所得税は、所有期間が5年超で長期譲渡(税率約20%)、5年以下で短期譲渡(税率約39%)となる。
問2
不動産
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第23条の借地権を事業用定期借地権等という。
- 1. 一般定期借地権を設定する場合、その存続期間を30年とすることができる。
- 2. 事業の用に供する建物の所有を目的として、一般定期借地権を設定することはできない。
- 3. 事業用定期借地権等の設定を目的とする契約は、書面によってなされたものであれば有効であり、公正証書によってする必要はない。
- 4. 第三者が賃借権の目的である土地の上の建物を取得した場合において、借地権設定者が賃借権の譲渡または転貸を承諾しないときは、その第三者は、借地権設定者に対し、当該建物の買取りを請求することができる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問43
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問3
金融資産運用
銀行等の金融機関で取り扱う預金の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
- 1. 期日指定定期預金では、預金者が、預入日の翌営業日から最長預入期日までの間で満期日を指定することができる。
- 2. 当座預金は、公共料金の自動振替口座として利用することができる。
- 3. スーパー定期預金には、預入期間が3年以上の場合、単利型と半年複利型があるが、半年複利型を利用することができるのは法人に限られる。
- 4. 大口定期預金は、最低預入金額が2,000万円に設定された変動金利型の定期預金である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問22
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問4
リスク管理
住宅用建物および家財を対象とする火災保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、特約については考慮しないものとする。
- 1. 火災保険では、隣家の火災の消火活動により住宅用建物に収容されている家財に水濡れによる損害が生じた場合、補償の対象となる。
- 2. 火災保険では、経年劣化による腐食で住宅用建物に損害が生じた場合、補償の対象となる。
- 3. 火災保険では、落雷により住宅用建物に収容されている家財に異常電圧による損害が生じた場合、補償の対象とならない。
- 4. 住宅用建物の保険金額が2,000万円(保険価額と同額)の火災保険において、1,000万円の保険金が支払われた場合、その後の保険金額が1,000万円に減額される。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問17
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問5
金融資産運用
株式投資指標に関する次の記述のうち、最も不適切なものはどれか。
- 1. PER(株価収益率)=株価÷1株当たり純利益(EPS)
- 2. PBR(株価純資産倍率)=株価÷1株当たり純資産(BPS)
- 3. EV/EBITDA倍率は、株価÷営業利益で計算される
- 4. ROE(自己資本利益率)=当期純利益÷自己資本×100
問6
実技対策・横断ケーススタディ
自動車損害賠償責任保険(自賠責保険)の被害者1人当たりの保険金額のうち、死亡による損害(死亡に至るまでの傷害による損害を除く)の限度額として、最も適切なものはどれか。
- 1. 1,500万円
- 2. 2,000万円
- 3. 3,000万円
- 4. 5,000万円
問7
実技対策・横断ケーススタディ
国民年金の保険料納付済期間と保険料免除期間等を合算した受給資格期間が20年以上ないと、老齢基礎年金を受給できない。
問8
タックスプランニング
所得税のセルフメディケーション税制は、特定の市販薬購入額が一定額を超えた場合に医療費控除の特例として控除できる制度である。
問9
相続・事業承継
相続により取得した宅地の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
- 1. 貸家建付地の価額は、「自用地価額×(1-借地権割合×借家権割合×賃貸割合)」の算式により計算した金額によって評価する。
- 2. 被相続人が、所有する宅地の上に店舗用建物を建築し、当該建物を賃貸借契約により第三者に賃貸していた場合、その宅地は貸家建付地として評価する。
- 3. 被相続人が、所有する宅地に建物の所有を目的とする賃借権を設定し、借地人がその宅地の上に自宅を建築して居住していた場合、その宅地は貸宅地として評価する。
- 4. 被相続人が、所有する宅地を使用貸借により子に貸し付け、その子がその宅地の上に自宅を建築して居住していた場合、その宅地は貸宅地として評価する。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問58
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問10
相続・事業承継
相続時精算課税制度は、2024年1月1日以降、毎年110万円の基礎控除が設けられ、110万円以下の贈与は申告不要となった。
問11
ライフプランニング
次のうち、可処分所得の計算式として正しいものはどれか。
- 1. 年収-所得税のみ
- 2. 年収-所得税-住民税-社会保険料
- 3. 年収-住民税のみ
- 4. 年収のみ
問12
実技対策・横断ケーススタディ
個人を対象とした損害保険と税金に関する次の記述のうち、最も不適切なものはどれか。
- 1. 地震保険料控除は、所得税で最高5万円、住民税で最高2万5,000円が控除限度額である
- 2. 個人が受け取る火災保険の保険金(建物の損害に対するもの)は、一時所得として課税される
- 3. 自宅が火災で損害を受けた場合、所得税の雑損控除の適用を受けられる場合がある
- 4. 傷害保険の死亡保険金を相続人が受け取る場合、相続税の課税対象となることがある
問13
リスク管理
生命保険金の非課税枠(受取人が相続人の場合)として正しいものはどれか。
- 1. 300万円×法定相続人数
- 2. 非課税枠なし
- 3. 1,000万円×法定相続人数
- 4. 500万円×法定相続人数
問14
タックスプランニング
源泉徴収制度に関する次の記述のうち、最も適切なものはどれか。
- 1. 給与所得者は、年末調整により所得税の精算が行われるため、原則として確定申告不要である
- 2. 給与収入が1,500万円を超える者は、必ず確定申告が必要である
- 3. 2ヶ所以上から給与を受ける者は、年末調整だけで税額確定できる
- 4. 退職所得は、「退職所得の受給に関する申告書」の提出有無にかかわらず、20.42%の税率で源泉徴収される
問15
ライフプランニング
iDeCo(個人型確定拠出年金)は、自分で掛金を拠出・運用し、老後資金を準備する私的年金制度である。
問16
相続・事業承継
配偶者への居住用不動産の贈与は、婚姻期間20年以上で2,000万円までの贈与税が非課税となる特例がある。
問17
相続・事業承継
成年の推定相続人は、公正証書遺言の証人になれる。
問18
タックスプランニング
消費税の標準税率は10%(軽減税率8%)で、課税事業者は売上げの消費税から仕入れの消費税を差し引いて納付する(仕入税額控除)。
問19
実技対策・横断ケーススタディ
老後資金の準備に関する次の記述のうち、最も不適切なものはどれか。
- 1. 確定拠出年金(iDeCo)の老齢給付金を年金形式で受け取る場合、公的年金等控除の対象となる
- 2. iDeCoの掛金は、所得控除のうち生命保険料控除の対象となる
- 3. 確定拠出年金(iDeCo)の老齢給付金を一時金で受け取る場合、退職所得控除の対象となる
- 4. つみたて投資枠(新NISA)は長期・積立・分散投資に適した投資信託が対象である
問20
ライフプランニング
全国健康保険協会管掌健康保険(協会けんぽ)の保険給付に関する次の記述のうち、最も不適切なものはどれか。
- 1. 70歳未満の被保険者が医療機関において診察や薬剤の支給などの療養の給付を受ける場合、原則として、被保険者が支払う一部負担金(自己負担額)の割合は3割である。
- 2. 傷病手当金の支給期間は、同一の疾病または負傷およびこれにより発した疾病に関して、その支給を始めた日から通算して最長で1年6カ月間である。
- 3. 70歳未満の被保険者が同一月内に同一の医療機関で支払った医療費の一部負担金等の額のうち、高額療養費の額の算定にあたって合算の対象となるものは、原則として、入院・外来、医科・歯科別に2万1,000円以上のものである。
- 4. 夫婦がともに被保険者である場合において、妻が出産したときは、所定の手続により、妻に対して出産育児一時金が支給され、夫に対して家族出産育児一時金が支給される。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問2
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問21
リスク管理
医療保険の入院給付金は、原則として給付の上限日数(1入院・通算)が定められている。
問22
タックスプランニング
所得税の青色申告に関する次の記述のうち、最も適切なものはどれか。
- 1. 前年から業務を行っている者が、本年分から新たに青色申告の適用を受けようとする場合、その年の3月31日までに「所得税の青色申告承認申請書」を納税地の所轄税務署長に提出しなければならない。
- 2. 青色申告の適用を受けていた者が、青色申告を取りやめようとする場合、その年の翌年3月31日までに「所得税の青色申告の取りやめ届出書」を納税地の所轄税務署長に提出しなければならない。
- 3. 前年から業務を行っている者が、本年分から新たに青色申告の適用を受けるために青色申告の承認の申請を行ったが、その年の12月31日までに承認または却下の処分がなかったときは、その日において承認があったものとみなされる。
- 4. 1月16日以後に新たに業務を開始した者が、その年分から青色申告の適用を受けようとする場合、その業務を開始した日から3カ月以内に、「所得税の青色申告承認申請書」を納税地の所轄税務署長に提出しなければならない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問36
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問23
相続・事業承継
非上場企業の事業承継対策等に関する次の記述のうち、最も不適切なものはどれか。
- 1. 株式の発行会社が、経営者以外の少数株主が保有する自社株式を買い取ることにより、当該会社の株式の分散を防止または抑制することができる。
- 2. 経営者への役員退職金の原資を準備する方法として、契約者(=保険料負担者)および死亡保険金受取人を法人、被保険者を経営者とする終身保険などの生命保険に加入することが考えられる。
- 3. 「非上場株式等についての贈与税の納税猶予及び免除の特例」の適用を受けるためには、特例承継計画を策定して、所定の期限までに都道府県知事に提出し、その確認を受ける必要がある。
- 4. 「非上場株式等についての贈与税の納税猶予及び免除の特例」の適用を受ける場合、当該非上場株式等の贈与について相続時精算課税制度を選択することはできない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問60
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問24
実技対策・横断ケーススタディ
NISA(2024年以降の新NISA)では、つみたて投資枠と成長投資枠を同一年に併用することができ、年間投資枠は合計360万円である。
問25
実技対策・横断ケーススタディ
低解約返戻金型終身保険は、保険料払込期間中の解約返戻金を低く抑える代わりに、通常の終身保険より保険料が割安に設定されている。
問26
ライフプランニング
社会保険の任意継続被保険者は、退職前の健康保険を最長2年間継続できる制度である。
問27
実技対策・横断ケーススタディ
雇用保険の基本手当(求職者給付)の所定給付日数は、離職理由・被保険者期間・年齢などによって異なる。
問28
タックスプランニング
所得税は、個人の1年間の所得に対して課税される国税で、累進税率(5%〜45%の7段階)が適用される。
問29
タックスプランニング
青色事業専従者給与は、青色申告者の事業に専ら従事する生計一親族に支払った給与で、事前に届出をすれば適正額が必要経費になる。
問30
タックスプランニング
副業所得の住民税について、確定申告時に特別徴収(給与天引き)ではなく普通徴収(自分で納付)を選択することで、勤務先に副業が知られるリスクを減らせる。
問31
不動産
不動産投資の採算性指標に関する次の記述のうち、最も不適切なものはどれか。
- 1. 表面利回り(グロス利回り)=年間賃料収入÷購入価格×100
- 2. DSCR(元利金返済カバー率)=純収益÷借入金残高×100
- 3. NOI利回り=純収益(NOI)÷投資総額×100
- 4. 実質利回り(ネット利回り)=(年間賃料収入-年間諸経費)÷購入価格×100
問32
タックスプランニング
給与所得者が所得税の確定申告をしなければならない(申告義務がある)場合として、次の記述のうち最も不適切なものはどれか。
- 1. 給与の収入金額が2,000万円を超える場合
- 2. 給与所得・退職所得以外の所得の合計額が20万円を超える場合
- 3. 医療費控除の適用を受けて税金の還付を受けようとする場合
- 4. 同族会社の役員が、その会社から給与のほかに貸付金の利子を受け取る場合
問33
相続・事業承継
暦年贈与と相続時精算課税に関する次の記述のうち、最も不適切なものはどれか。
- 1. 暦年贈与の基礎控除は受贈者1人につき年間110万円である
- 2. 相続時精算課税を選択した場合、同一贈与者からの贈与については暦年贈与に戻すことができる
- 3. 相続時精算課税では、2024年1月以降、年間110万円の基礎控除が新設された
- 4. 相続時精算課税では、特別控除額2,500万円を超える贈与は一律20%の贈与税となる
問34
リスク管理
地震保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
- 1. 地震保険は、火災保険の契約時に付帯して加入するほか、火災保険の保険期間の中途で付帯して加入することもできる。
- 2. 地震保険の保険料率は、居住用建物の構造によって異なるが、居住用建物の所在地による違いはない。
- 3. 地震保険の保険料には、「建築年割引」「耐震等級割引」「免震建築物割引」「耐震診断割引」の割引制度があるが、これらは重複して適用を受けることはできない。
- 4. 地震保険では、「全損」「大半損」「小半損」「一部損」の区分による損害の程度に応じて保険金が支払われる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問17
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問35
金融資産運用
固定利付債券の価格変動リスクは、表面利率が同じであれば、残存期間が短いほど大きい。
問36
ライフプランニング
中小企業の資金調達方法の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
- 1. 企業が金融機関から直接融資を受けて資金を調達する方法は直接金融に分類され、企業が株式や債券の発行により市場を経由して資金を調達する方法は間接金融に分類される。
- 2. インパクトローンは、企業が金融機関から外貨建ての融資を受けて資金を調達する方法であり、その資金使途は、海外事業の展開・再編に係るものに限られる。
- 3. ABL(アセット・ベースト・レンディング)は、企業が保有する売掛債権や在庫・機械設備等の資産を担保として金融機関から融資を受けて資金を調達する方法である。
- 4. 第三者割当増資は、特定の既存株主に限定して新株引受権を与え、新たに株式を発行して資金を調達する方法である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問10
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問37
タックスプランニング
住民税は、所得割(前年所得に応じて計算)と均等割(一律額)の2要素で構成される。
問38
実技対策・横断ケーススタディ
住宅ローン控除(住宅借入金等特別控除)に関する次の記述のうち、最も適切なものはどれか。
- 1. 控除を受けるには、合計所得金額が3,000万円以下であることが要件である
- 2. 床面積要件は原則100㎡以上である
- 3. 控除を受ける最初の年は確定申告が必要だが、給与所得者は翌年以降年末調整で控除できる
- 4. 住宅ローン控除は、所得税からは控除できるが住民税からは一切控除できない
問39
相続・事業承継
遺留分の割合は、すべての場合で被相続人の財産の3分の1である。
問40
相続・事業承継
相続税の計算に関する次の記述のうち、最も適切なものはどれか。
- 1. 被相続人の子が相続開始前に死亡しているため、その死亡した子を代襲して相続人となった被相続人の孫は、相続税額の2割加算の対象となる。
- 2. 相続人が被相続人の配偶者のみで、相続の放棄をした者はおらず、その配偶者がすべての遺産を相続により取得した場合、「配偶者に対する相続税額の軽減」の適用を受けることにより納付すべき相続税額は生じない。
- 3. 被相続人との婚姻の届出を提出していない者であっても、事実上婚姻関係と同様の事情にあり、いわゆる内縁関係にあると認められる者は、「配偶者に対する相続税額の軽減」の適用を受けることができる。
- 4. 相続人が未成年者である場合、その者の相続税額から控除する未成年者控除額は、原則として、その者が18歳に達するまでの年数に20万円を乗じた金額である。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問56
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問41
金融資産運用
個人(居住者)が国内の金融機関を通じて取引する外貨建金融商品の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
- 1. 外貨建金融商品の取引に係る為替手数料は、同一の外貨を対象にする場合であっても、取扱金融機関によって異なることがある。
- 2. 外貨預金の払戻し時において、預金者が外貨を円貨に交換する場合に適用される為替レートは、預入金融機関が提示する対顧客直物電信売相場(TTS)である。
- 3. 外国為替証拠金取引では、証拠金にあらかじめ決められた倍率を掛けた金額まで売買することができるが、倍率には法令により上限が定められている。
- 4. 米ドル建債券を保有している場合、為替レートが円安・米ドル高に変動することは、当該債券に係る円換算の運用利回りの上昇要因となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問27
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問42
リスク管理
生命保険の純保険料は予定死亡率と予定利率、付加保険料は予定事業費率に基づいて計算される。
問43
実技対策・横断ケーススタディ
ポートフォリオ運用とリスクに関する次の記述のうち、最も適切なものはどれか。
- 1. 相関係数が+1の2資産を組み合わせると、リスク低減効果が最も大きくなる
- 2. ポートフォリオの期待収益率は、組入れ資産の期待収益率の単純平均で求める
- 3. シャープレシオは、数値が小さいほど運用効率が良いことを示す
- 4. 相関係数が−1に近い資産を組み合わせるほど、分散投資によるリスク低減効果が大きくなる
問44
不動産
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
- 1. 市街化区域は、既に市街地を形成している区域およびおおむね10年以内に優先的かつ計画的に市街化を図るべき区域とされている。
- 2. 市街化区域内で行う開発行為で、その規模が1,000㎡未満(三大都市圏の一定の区域内では500㎡未満)であるものは、原則として、都道府県知事等の開発許可を受ける必要はない。
- 3. 土地の分筆は、その行為が建築物の建築または特定工作物の建設を目的としていなくても、開発行為に該当する。
- 4. 開発許可を受けた開発区域内の土地においては、開発行為に関する工事完了の公告があるまでの間は、原則として、建築物を建築することができない。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問45
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問45
リスク管理
所得税における生命保険料控除の対象となる2025年中に支払った保険料が下記の〈資料〉のとおりである場合、生命保険料控除の控除額として、最も適切なものはどれか。なお、〈資料〉において、旧制度は2011年12月31日以前に締結した保険契約等に基づく生命保険料控除とし、新制度は2012年1月1日以後に締結した保険契約等に基づく生命保険料控除とする。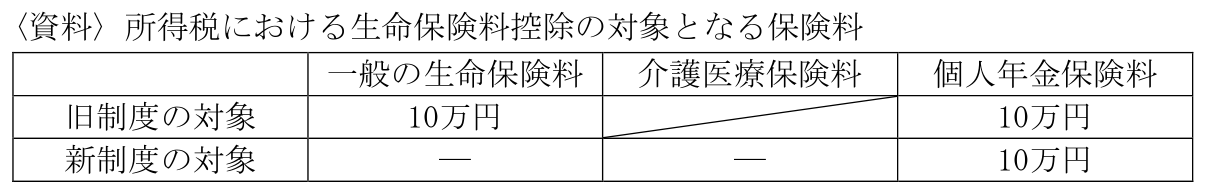
- 1. 8万円
- 2. 9万円
- 3. 10万円
- 4. 12万円
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問14
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問46
タックスプランニング
事業所得の金額は、総収入金額から必要経費を控除して計算し、損失が生じた場合は他の所得と損益通算できる。
問47
不動産
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
- 1. 共用部分の管理に係る費用については、規約に別段の定めがない限り、共有者で等分する。
- 2. 区分所有者は、規約に別段の定めがない限り、集会の決議によって管理者を選任し、または解任することができる。
- 3. 区分所有建物ならびにその敷地および附属施設の管理を行うための団体(管理組合)は、区分所有者全員で構成される。
- 4. 共用部分に対する区分所有者の共有持分は、規約に別段の定めがない限り、各共有者が有する専有部分の床面積の割合による。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問47
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問48
相続・事業承継
生命保険金の非課税限度は、「1,000万円×法定相続人数」までである。
問49
相続・事業承継
遺留分侵害額請求権は、知った時から3年、相続開始から30年で時効消滅する。
問50
相続・事業承継
小規模宅地等の特例は、被相続人の居住用宅地等を相続した場合、330㎡まで評価額を80%減額できる制度である。
問51
リスク管理
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)および保険金・給付金等の受取人は個人であるものとする。
- 1. 契約者と被保険者が同一人である終身保険において、被保険者がリビング・ニーズ特約に基づいて受け取った保険金は、非課税となる。
- 2. 一時払終身保険を保険期間の初日から4年10カ月で解約して受け取った解約返戻金は、一時所得として所得税の課税対象となる。
- 3. 契約者と被保険者が同一人である養老保険において、被保険者の相続人ではない者が受け取った死亡保険金は、贈与税の課税対象となる。
- 4. 契約者と被保険者が同一人である医療保険において、疾病の治療のために入院した被保険者が受け取った入院給付金は、非課税となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問15
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問52
金融資産運用
内閣府が公表する景気動向指数等に関する次の記述のうち、最も不適切なものはどれか。
- 1. 景気動向指数は、景気の現状把握および将来予測に資するために作成された指標であり、コンポジット・インデックス(CI)とディフュージョン・インデックス(DI)がある。
- 2. 景気動向指数に採用されている系列は、おおむね景気の1つの山または谷が経過するごとに見直しが行われている。
- 3. 経済成長率は、国内総生産(GDP)がどれだけ変化したかを数値で表したものであり、内閣府が四半期および年次のデータを公表している。
- 4. 経済成長率には名目値と実質値があり、物価が持続的に低下する状態(デフレーション)にある場合、一般に、実質値が名目値を下回る。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2026年5月 問21
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問53
実技対策・横断ケーススタディ
非上場会社のオーナー経営者の事業承継対策に関する次の記述のうち、最も不適切なものはどれか。
- 1. 事業承継税制の特例措置では、後継者が取得した全株式について相続税・贈与税の納税猶予が受けられる
- 2. 特例措置の適用を受けるには、原則として特例承継計画を期限内に都道府県知事へ提出する必要がある
- 3. 自社株式の評価を引き下げる対策として、役員退職金の支給により純資産価額を下げる方法がある
- 4. 類似業種比準価額方式では、配当・利益・純資産のうち、配当の影響が最も大きく評価に反映される
問54
相続・事業承継
宅地の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
- 1. 路線価が定められていない地域の宅地の価額は、倍率方式によって評価する。
- 2. 不整形地である宅地の価額を倍率方式によって評価する場合、原則として、その宅地の固定資産税評価額に国税局長が一定の地域ごとに定めた倍率を乗じた価額に、その宅地の形状に応じた補正率を乗じて計算した金額によって評価する。
- 3. 宅地の価額は、2筆の宅地が一体として利用されている場合、その2筆の宅地全体を1画地として評価する。
- 4. 正面および側方の2つの路線に接する宅地(角地)の価額を路線価方式によって評価する場合、それぞれの路線の路線価に奥行価格補正率を乗じて求めた価額を比較し、いずれか高いほうの路線が正面路線となる。
出典:日本FP協会 2級ファイナンシャル・プランニング技能検定 学科試験 2025年5月 問58
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
本試験の問題です。出題当時の法令・制度にもとづいているため、その後の改正で現在の扱いと異なる場合があります。
問55
実技対策・横断ケーススタディ
個人事業主のための制度に関する次の記述のうち、最も適切なものはどれか。
- 1. 小規模企業共済の掛金は、その全額が所得控除(小規模企業共済等掛金控除)の対象となる
- 2. 国民年金基金とiDeCoは、両方に上限額まで重複して加入できる
- 3. 小規模企業共済の掛金月額の上限は10万円である
- 4. 国民年金の付加保険料は月額1万円である
問56
金融資産運用
個人向け国債には、変動金利型10年、固定金利型5年、固定金利型3年の3種類があり、いずれも最低金利保証は年0.05%である。
問57
不動産
不動産の譲渡所得税に関する次の記述のうち、最も不適切なものはどれか。
- 1. 土地・建物の譲渡所得は、他の所得と分離して課税される
- 2. 長期譲渡所得(譲渡年1月1日において所有期間5年超)の税率は所得税15.315%・住民税5%である
- 3. 短期譲渡所得(譲渡年1月1日において所有期間5年以下)の税率は所得税30.63%・住民税9%である
- 4. 相続により取得した土地建物の所有期間は、譲渡した相続人の取得日から計算する
問58
実技対策・横断ケーススタディ
雇用保険の給付に関する次の記述のうち、最も適切なものはどれか。
- 1. 基本手当の所定給付日数は、自己都合退職より会社都合(特定受給資格者)の方が手厚い
- 2. 基本手当を受給するには、原則として離職前2年間に被保険者期間が通算6か月以上必要である
- 3. 高年齢雇用継続基本給付金は、70歳以上の被保険者が対象である
- 4. 教育訓練給付金は、雇用保険の被保険者でなくなった者は一切受給できない
問59
相続・事業承継
相続税の申告と納付に関する次の記述のうち、最も適切なものはどれか。
- 1. 相続税の納付は、金銭一括納付が原則であるが、要件を満たせば延納・物納が認められる
- 2. 相続税の申告期限は、相続開始があったことを知った日から6ヶ月以内である
- 3. 相続税の物納は、延納より優先して選択される
- 4. 相続税の申告・納付は、相続人が各自別々の納税地で行う
問60
実技対策・横断ケーススタディ
教育資金の準備・贈与に関する次の記述のうち、最も適切なものはどれか。
- 1. 教育資金の一括贈与の非課税措置(2026年3月31日までの拠出が対象)は、受贈者1人につき1,500万円が上限である
- 2. 学資保険(こども保険)の保険料は、生命保険料控除の対象外である
- 3. 国の教育ローン(教育一般貸付)の融資限度額は子1人あたり原則500万円である
- 4. 日本学生支援機構の第一種奨学金は、利息付きの貸与型奨学金である